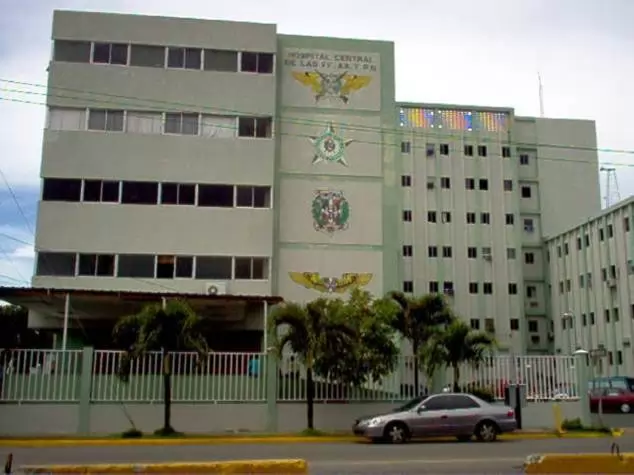
La auditoría de la Contraloría General de la República (CGR) al Hospital Universitario Docente Central de las Fuerzas Armadas se centra en las compras y el control interno. El hospital registró 738 procesos de compras y contrataciones por RD$ 1,305.0 millones, y sigue abierto el hallazgo por RD$ 106.4 millones gastados en raciones alimenticias sin aplicar los procedimientos de contratación pública.
Respecto al control interno, la evaluación ubicó al hospital en un nivel "incipiente", con una calificación general de apenas 4.01 %; además, los componentes de Valoración y administración de riesgos y de Monitoreo y evaluación obtuvieron 0.00 %.
Este informe es una de las 26 auditorías que el presidente Luis Abinader autorizó a la Contraloría General a publicar, para que la ciudadanía pueda verificar en qué y cómo se invierte el dinero público.
El hospital es una institución pública de salud adscrita al Ministerio de Defensa que atiende a militares, sus familiares y a la población en general, además de desarrollar docencia e investigación. La auditoría, correspondiente al período del 1 de septiembre de 2020 al 31 de diciembre de 2025, abarcó compras y contrataciones, nóminas, activos fijos, cuentas bancarias, contratos, pagos, controles internos, inventarios y ejecución presupuestaria.
Cabe aclarar que los hallazgos señalados no significan desvío ni sustracción de recursos, sino observaciones sobre el manejo de los fondos presupuestarios, los bienes y las nóminas, que la institución deberá atender mediante su plan de acción.
Hallazgos según la Contraloría
Entre los hallazgos, el más sensible es la compra de alimentos: los fondos de raciones se transfirieron a una cuenta administrada por el Oficial de Mesa, que hizo compras directas sin aplicar los procedimientos de contratación. La Contraloría verificó el uso de formularios para registrar esas compras, pero señaló que estos «no constituyen una política o procedimiento formal que regule dicha modalidad de adquisición», por lo que exige un instrumento aprobado e implementado.
También continúan pendientes las diferencias entre las existencias físicas y los registros de inventario; la segregación, el espacio y la protección contra incendios del almacén; la consolidación de existencias y los registros de las farmacias secundarias; la entrega formal del inventario de bienes; la valuación de los registros en el Sistema de Administración de Bienes (SIAB); y la diferencia entre contabilidad y el SIAB, cuyos períodos anteriores se conciliarán con la DIGECOG. Siguen abiertos, además, con requerimiento de seguimiento actualizado, el seguro del inmueble y su registro ante la Dirección General de Impuestos Internos (DGII).
A estos hallazgos se suman el control interno, ubicado en un nivel «incipiente», y la subejecución presupuestaria de RD$ 113.7 millones.
Por último, otros hallazgos del informe se refieren a la publicación de información en el Portal de Transparencia, la codificación de Bienes Nacionales, la ausencia de un sistema automatizado de inventarios, los inventarios físicos periódicos, los bienes no localizados o sin identificación y la falta de aprobación del Plan Anual de Compras.
Plan de acción pendiente
Ante este panorama, según el informe, la institución debe presentar, con posterioridad a este, un plan de acción mediante el cual el ente fiscalizador verificará los hallazgos que se mantienen abiertos. El documento no detalla el contenido, el formato ni el plazo de ese plan.
En ese sentido, para los puntos abiertos descritos en la sección anterior, el órgano de control interno señaló la evidencia que espera recibir: la corrección o conciliación de las diferencias de inventario, un documento de entrega del inventario con fecha, firmas y sello, documentación sobre la actualización de los registros en el SIAB, seguimiento actualizado de las gestiones para asegurar y registrar el inmueble, y un instrumento formal, aprobado e implementado, que regule los controles de la compra de alimentos.
Inventarios y medicamentos
Al 31 de diciembre de 2025, el inventario de materiales y suministros sumaba RD$ 76.8 millones: RD$ 8.7 millones en el almacén de Propiedades y Materiales Gastables y RD$ 68.0 millones en Farmacia (medicamentos, reactivos y materiales médicos). Respecto al control de existencias, la entidad auditora observó que los registros se llevaban mediante controles manuales, archivos en Excel y tarjetas Kardex.
Por otro lado, en una muestra de 29 artículos del almacén de Propiedades y Materiales Gastables se hallaron diferencias entre lo registrado y lo contado físicamente en 15, y la Contraloría indicó que el reporte presentado mostraba stock y valor en cero, por lo que no pudo validar la conciliación.
Los auditores señalaron también artículos sin segregar ni identificar adecuadamente, limitaciones de espacio, ausencia de protección contra incendios y falta de información consolidada de las existencias en las farmacias secundarias. El almacén del sótano, además, carece de climatización y presenta un desprendimiento parcial del plafón. La institución presentó avances en el etiquetado y en la asignación de personal a la Farmacia de Emergencia, pero el órgano fiscalizador los consideró insuficientes y mantiene los puntos abiertos.
Activos fijos
La Propiedad, Planta y Equipo se registró en RD$ 164.9 millones en el Balance General, frente a RD$ 157.2 millones en el SIAB: una diferencia de RD$ 7.7 millones. En la inspección de 68 mobiliarios y equipos, 22 no fueron localizados (RD$ 33.5 millones en libros), 16 carecían de código interno (RD$ 13.8 millones) y 6 estaban fuera de uso (RD$ 3.8 millones), para un total observado de RD$ 51.2 millones.
Asimismo, el informe identifica cuatro registros en el SIAB con costo y depreciación en cero, pero con un valor en libros de RD$ 131,468, y advierte la ausencia de un inventario formalmente entregado por la gestión anterior.
En materia patrimonial, el edificio no cuenta con póliza de seguro contra incendios, terremotos u otros riesgos, y no figura registrado ante la DGII. En ambos casos, la Contraloría verificó la gestión realizada ante Catastro para la tasación del inmueble, pero, al corresponder esa gestión al año 2023, afirmó que «se requiere evidencia de seguimiento actualizado». Por eso ambos puntos permanecen abiertos y su cumplimiento será validado mediante el plan de acción.
Cuentas por pagar, compras y nóminas
Las cuentas por pagar al cierre de 2025 sumaban RD$ 50.4 millones. Se identificó, además, un saldo de RD$ 7.5 millones en nueve facturas: tres de 2020 por RD$ 5.7 millones fueron remitidas al Ministerio de Hacienda; cuatro de 2020 por RD$ 1.7 millones no tienen evidencia de remisión; y dos de 2022, reconocidas con posterioridad a 2020, suman RD$ 139,295.21.
Al respecto, la circular MH-2022-024792 del Ministerio de Hacienda establece que solo tramita deudas administrativas generadas antes del 31 de diciembre de 2020 o por fuerza mayor, lo que podría dificultar el pago de las obligaciones de 2022. Asimismo, el informe observó que no estaban publicados en el Portal de Transparencia los estados de cuenta de suplidores de 2022 y que, entre 2023 y 2025, faltaban los reportes de pagos a proveedores.
En cuanto a las compras y contrataciones, se registraron 738 procesos por RD$ 1,305.0 millones. Entre los hallazgos destaca la ejecución de RD$ 106.4 millones en raciones alimenticias mediante compras directas, sin aplicar los procedimientos de contratación. Por ello, la Contraloría mantiene abierto el punto hasta que la institución elabore, apruebe e implemente un instrumento formal que regule esos controles.
Por modalidad, las compras por Comparación de Precios sumaron RD$ 473.1 millones, las Compras Menores RD$ 517.4 millones, las Compras Debajo del Umbral RD$ 167.5 millones y la Licitación Pública Nacional RD$ 122.0 millones. Cabe notar que el propio informe presenta cifras de procesos distintas: 738 en el texto y 1.987 en el total de la tabla.
Por año, las compras fueron de RD$ 14.0 millones en 2020, RD$ 221.5 millones en 2021, RD$ 222.3 millones en 2022, RD$ 281.4 millones en 2023, RD$ 287.8 millones en 2024 y RD$ 278.0 millones en 2025.
En el caso de las raciones alimenticias, los fondos fueron de RD$ 3.3 millones en 2020, RD$ 10.4 millones en 2021, RD$ 24.3 millones en 2022, RD$ 27.0 millones en 2023, RD$ 30.6 millones en 2024 y RD$ 10.8 millones en 2025, para un total de RD$ 106.4 millones.
Por otro lado, en nóminas, el hospital pagó RD$ 3,091.8 millones en el período. El gasto pasó de RD$ 191.9 millones en 2020 a RD$ 749.2 millones en 2025, con el salto más marcado entre 2021 (RD$ 192.1 millones) y 2022 (RD$ 594.0 millones), año en que el sueldo fijo del personal militar y policial subió de RD$ 91.6 millones a RD$ 430.2 millones. Cabe señalar que el informe no explica esta variación.
Por categoría, el sueldo fijo por rango sumó RD$ 537.0 millones, el sueldo fijo por cargo del personal militar y policial RD$ 2,088.2 millones y los empleados temporales RD$ 466.6 millones.
Control interno: nivel incipiente
La evaluación conforme a las Normas Básicas de Control Interno (NOBACI) ubicó al hospital en un nivel de desarrollo «incipiente», con una calificación general de 4.01 %. En detalle, los componentes de Valoración y administración de riesgos y de Monitoreo y evaluación obtuvieron 0.00 %, mientras que Información y comunicación alcanzó 9.09 %, Ambiente de control 6.98 % y Actividades de control 4.00 %.
El informe señala también que los manuales de procedimientos, cargos y funciones están pendientes de actualización, firma e implementación. Los auditores reconocen, no obstante, que la entidad ejecuta actividades inherentes al control interno y presenta oportunidades de mejora en su formalización.
Riesgos señalados y recomendaciones
Entre los riesgos que señalan los fiscalizadores figuran la pérdida o uso indebido de activos, la inexactitud de la información financiera, el deterioro de medicamentos por almacenamiento inadecuado, la interrupción de servicios de salud ante un siniestro sin seguro y la menor transparencia en las compras de alimentos.
Frente a esos riesgos, las recomendaciones apuntan a formalizar manuales y procedimientos, implementar un proceso de Valoración y Administración de Riesgos con matriz de riesgos, realizar conciliaciones periódicas entre inventarios, SIAB y contabilidad, contratar una póliza de seguro para el inmueble, regularizar su registro ante la DGII y canalizar la compra de alimentos por la unidad de compras.
Ingresos, tesorería y ejecución presupuestaria
Los ingresos extrapresupuestarios provienen principalmente del Seguro Nacional de Salud (SENASA), de universidades por las prácticas de sus estudiantes de medicina, de IDOPPRIL, de SISALRIL (subsidios de maternidad y lactancia) y de la DNCD. En tesorería, el hospital mantuvo un fondo de caja chica de RD$ 100 mil, cerrado antes del corte de la auditoría, y dispone de una cuenta operativa en Banreservas, con un balance de RD$ 980,386.36 al 31 de diciembre de 2025.
En el período auditado, esos ingresos sumaron RD$ 1,243.8 millones y más que se duplicaron entre 2020 y 2025: fueron de RD$ 118.8 millones en 2020, RD$ 130.7 millones en 2021, RD$ 184.9 millones en 2022, RD$ 227.1 millones en 2023, RD$ 269.3 millones en 2024 y RD$ 313.0 millones en 2025.
En cuanto a los gastos, el presupuesto inicial fue de RD$ 4,627.1 millones y tuvo modificaciones por RD$ 1,054.7 millones.
Sobre un presupuesto vigente de RD$ 5,158.5 millones, se devengaron RD$ 5,044.8 millones y se pagaron RD$ 4,835.8 millones, lo que supone una subejecución total de RD$ 113.7 millones. Remuneraciones y Contribuciones concentra el grueso (RD$ 3,438.1 millones devengados sobre RD$ 3,441.5 millones vigentes), mientras que la mayor subejecución por objeto correspondió a Materiales y Suministros, con RD$ 65.7 millones.
En el detalle por objeto del gasto, Contratación de Servicios tuvo RD$ 421.9 millones vigentes, devengó RD$ 409.6 millones y subejecutó RD$ 12.3 millones; Materiales y Suministros tuvo RD$ 825.1 millones vigentes y devengó RD$ 759.4 millones; Bienes Muebles, Inmuebles e Intangibles tuvo RD$ 266.6 millones vigentes, devengó RD$ 255.2 millones y subejecutó RD$ 11.4 millones; y Obras tuvo RD$ 203.4 millones vigentes, devengó RD$ 188.0 millones y subejecutó RD$ 15.3 millones. Remuneraciones y Contribuciones subejecutaron RD$ 8.9 millones.
Valoración y conclusión
En suma, del conjunto del informe se desprende un patrón: la mayor parte de las observaciones se vincula con la falta de políticas y procedimientos formalizados, de conciliaciones periódicas y de evidencia documental. El informe plantea riesgos y exposiciones, pero no determina por sí mismo responsabilidades individuales. Al mismo tiempo, la crítica de fondo es que un control interno incipiente, la falta de seguro del inmueble y la compra de alimentos al margen de la ley de contrataciones debilitan la transparencia y la protección del patrimonio público.
Compartir esta nota