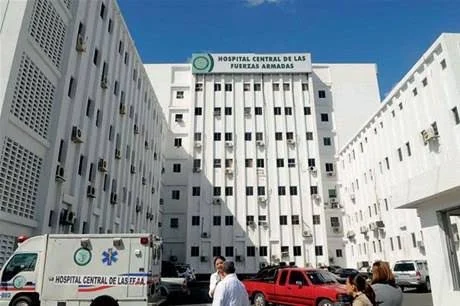
La Contraloría General de la República (CGR), organismo que emite recomendaciones de control interno a las entidades públicas, mantuvo abiertos 13 de los 23 hallazgos de su auditoría al Hospital Universitario Docente Central de las Fuerzas Armadas. Los hallazgos son los puntos en los que los auditores identificaron incumplimientos de normas u oportunidades de mejora.
La decisión consta en una comunicación del 26 de agosto de 2026, emitida tras evaluar las explicaciones y los documentos que presentó el centro de salud. En ella, el organismo dio por resueltos o retiró los otros 10 puntos y pidió a la institución un plan de acción, con un plazo máximo de 90 días laborables, para atender los que siguen abiertos. La auditoría abarca del 1 de septiembre de 2020 al 31 de diciembre de 2025.
El equipo auditor remitió los hallazgos al centro hospitalario, con carácter preliminar, mediante una carta. En ella se advertía que podían ser revisados o modificados según las evidencias y aclaraciones presentadas, y se anexaba un resumen ejecutivo titulado “Hallazgos, Inobservancias y Oportunidades de Mejora Identificadas”, con 23 puntos.
El informe de la CGR fue presentado el 5 de agosto de 2026. El centro de salud, dirigido por el general de brigada Dr. Tomás Rafael Brache Ovalles, presentó sus alegatos, es decir, sus explicaciones y pruebas, con documentos de respaldo en un anexo.
La respuesta de la Contraloría
La comunicación de fecha 26 de agosto de 2026, está firmada por Luis Antonio Ramírez (director de Auditoría Interna), Rolando Saldivar (responsable de Auditoría) y Cecilio Disla (subcontralor general). El documento se presenta como “respuesta definitiva” y lo acompaña un anexo que evalúa cada punto con el alegato de la institución, la respuesta de la CGR y si el informe cambia.
Los 23 hallazgos, uno por uno
Cada hallazgo se resume con lo que señaló la auditoría, lo que respondió la institución y la decisión del órgano de control. Según el anexo, el centro de salud respaldó sus alegatos con diez grupos de documentos.
Control interno
- Sistema de control interno incipiente: se mantiene
La auditoría concluyó que el centro hospitalario está en una etapa inicial de implementación de las Normas Básicas de Control Interno (NOBACI), con una calificación general de 3.55 %, y lo clasificó como “Debilidad de Control”. La institución presentó correos enviados a la Dirección de Desarrollo Normativo de la Contraloría para solicitar la aprobación de sus manuales. El organismo reconoció esas gestiones y el Memorándum No. 3180, del 1 de julio de 2025, pero indicó que no se evidencia la culminación del proceso, por lo que el punto se mantiene hasta verificarse en el plan de acción.
- Manuales pendientes de actualización y formalización: se mantiene
Los manuales de procedimientos, cargos y funciones estaban pendientes de actualización, revisión, firma e implementación, por lo que no estaban formalmente aprobados ni vigentes. También se clasificó como “Debilidad de Control”. El centro de salud presentó los mismos correos de solicitud de aprobación. La CGR vio gestiones de actualización y formalización, pero sin evidencia de su aprobación definitiva, así que el punto se mantiene para validarse en el plan de acción.
Presupuesto y caja chica
- Presupuesto subejecutado
El centro hospitalario recibió una asignación de RD$5,158.5 millones y ejecutó (devengó) RD$5,044.8 millones, lo que dejó una subejecución de RD$113.7 millones. La institución presentó una nota explicativa de la encargada de Presupuesto. El órgano de control consideró válidas las justificaciones, entre ellas los retrasos administrativos, de contratación y de ejecución de proyectos, y los efectos de la pandemia de COVID-19, y dio el punto por subsanado.
- Caja chica sin aprobación formal
El centro de salud mantuvo en operación un fondo de caja chica, para gastos menores, de RD$100,000, sin un acto administrativo formal de la Máxima Autoridad que autorizara su creación y funcionamiento. La institución respondió que el hallazgo ya estaba subsanado. La Contraloría evaluó la documentación sobre el cierre del fondo antes del corte, aceptó el alegato y retiró el punto del informe.
Inventarios y almacenes
- Falta de un sistema automatizado de inventarios
Los registros del Almacén de Propiedades y Materiales Gastables se llevaban con controles manuales, archivos en Excel y tarjetas Kardex por separado, sin un sistema automatizado que consolidara entradas, salidas y balances. La institución presentó fotografías y evidencia de la implementación del software CLINPAQ. El organismo evaluó el Memorándum No. 3396, del 6 de agosto de 2026, las capturas del sistema y el reporte de artículos, y dio el punto por subsanado con posterioridad al informe.
- Diferencias entre existencias físicas y registros
En una muestra de 29 artículos del almacén se hallaron diferencias entre lo registrado y lo verificado físicamente en 15. El centro de salud invocó la implementación de CLINPAQ. La CGR señaló que no se evidencia la corrección de las diferencias y que el reporte presentado muestra stock y valor en cero, por lo que no permite validar la correspondencia. El punto se mantiene.
- Gestión y seguridad del almacén
Los auditores observaron que los artículos no estaban debidamente separados e identificados, que había limitaciones de espacio y que no había un sistema de protección contra incendios. La institución presentó la misma evidencia de CLINPAQ. El órgano de control reconoció avances en la identificación de los artículos con etiquetas y códigos, pero falta evidencia sobre la separación de los materiales, el espacio y la protección contra incendios. El punto se mantiene.
Farmacias y medicamentos
- Custodia de medicamentos en las farmacias secundarias
La Farmacia de Emergencia no tenía personal asignado exclusivamente para su administración y custodia, ni registros de existencias y salidas disponibles, y su acceso no seguía un procedimiento formal documentado. Además, el Almacén Principal no tenía información consolidada de las farmacias secundarias.
El centro hospitalario presentó el listado del personal asignado y fotografías de mejoras, entre ellas la reparación de plafones y la instalación de ocho termómetros. El organismo reconoció acciones para fortalecer la administración y custodia (Memorándum No. 3395, del 6 de agosto de 2026), pero no se evidenció la consolidación de existencias con la Farmacia Principal ni los registros de control. El punto se mantiene.
- Almacenamiento y conservación de medicamentos
La capacidad de almacenamiento era limitada para el volumen de existencias. El almacén del sótano no tiene climatización, solo el Almacén Principal cuenta con equipos para monitorear temperatura y humedad, y una zona de ese almacén tenía desprendimiento parcial del plafón. La institución presentó los mismos soportes del punto anterior. La CGR valoró la reparación del plafón y la instalación de equipos de monitoreo, pero falta evidencia sobre la limitación de espacio del almacén del sótano. El punto se mantiene.
Activos fijos e inmuebles
- Recepción formal del inventario de bienes
El responsable actual de los activos fijos no recibió formalmente un inventario de bienes de su predecesor al asumir el cargo, ni hay evidencia de que lo haya solicitado. El centro de salud presentó un levantamiento de bienes por departamento realizado después de recibir el cargo. El órgano de control observó que el listado no tiene fecha, firmas ni sello que acrediten la entrega y recepción formal. El punto se mantiene.
- Valores en el Sistema de Administración de Bienes (SIAB)
En cuatro casos, el SIAB mostraba valor de adquisición y depreciación acumulada en RD$0, pero un valor en libros de RD$131,468. La institución indicó que los registros estaban en revisión con la Dirección General de Contabilidad Gubernamental (DIGECOG) y su analista del SIAB. El organismo señaló que no se presentó documentación que sustente esas acciones. El punto se mantiene.
- Inventarios físicos no periódicos
El centro de salud hacía un inventario físico anual de sus activos, lo que limitaba la verificación periódica. Presentó la instrucción de hacer inventarios trimestrales, la solicitud de etiquetado a Bienes Nacionales, una nota explicativa del encargado de activos fijos con fotografías y los documentos de descargo de bienes fuera de uso. La CGR los consideró procedentes y dio el punto por subsanado con posterioridad al informe.
- Mobiliario sin codificación de Bienes Nacionales
La totalidad de los bienes muebles carecía del código de identificación de Bienes Nacionales (DGBN). La institución presentó los mismos documentos del punto anterior. El organismo verificó que la solicitud de etiquetado pasó del centro de salud al Ministerio de Defensa y luego a la Dirección General de Bienes Nacionales, con acuse de recibo, y dio el punto por subsanado.
- Bienes no localizados, sin identificación y fuera de uso
De una muestra de 68 bienes muebles, 22 no fueron localizados, 16 carecían de código de identificación interna y 6 estaban fuera de uso. La institución presentó los mismos documentos de los puntos 12 y 13. El órgano de control los consideró procedentes y dio el punto por subsanado con posterioridad al informe.
- Diferencias entre Contabilidad y el SIAB
Se detectaron diferencias de RD$7.7 millones entre el valor del Balance General y el valor en libros del SIAB. El centro de salud respondió que los registros están actualizados, en coordinación con las entidades competentes. La CGR verificó la conciliación de 2026 y reconoció avances, pero los períodos anteriores se actualizarán progresivamente con la DIGECOG. El punto se mantiene.
- Edificio sin seguro contra riesgos
El edificio donde opera el centro de salud no tiene una póliza de seguro que cubra incendios, terremotos, inundaciones u otros riesgos. La institución presentó la comunicación del Ministro de Defensa que solicita la tasación del inmueble, requisito para poder asegurarlo. El organismo verificó la gestión ante Catastro, pero, como corresponde a 2023, pidió evidencia de seguimiento actualizado. El punto se mantiene.
- Inmueble no registrado en la DGII
El edificio figura en el SIAB, pero no está registrado en la Dirección General de Impuestos Internos (DGII). El centro hospitalario presentó la misma comunicación sobre la tasación. El órgano de control aplicó el mismo criterio: la gestión es de 2023 y se requiere evidencia de seguimiento actualizado. El punto se mantiene.
Transparencia, pagos, compras y personal
- Publicación parcial en el Portal de Transparencia
No estaban publicados los estados de cuenta de suplidores de 2022 y, en 2023, 2024 y 2025, faltaban los reportes de pagos a proveedores y el enlace al Portal Único de Transparencia. La institución presentó notas explicativas del encargado de Libre Acceso a la Información y de la encargada de Cuentas por Pagar. La CGR comprobó el cumplimiento de los requerimientos y aceptó la justificación de la pérdida de información de períodos anteriores por una falla tecnológica. El punto quedó subsanado.
- Cuentas por pagar de años anteriores
Al 31 de diciembre de 2025 había un saldo pendiente de RD$7.5 millones vinculado a nueve facturas de 2020 y 2022: RD$5.7 millones habían sido remitidos al Ministerio de Hacienda, RD$1.7 millones no tenían evidencia de remisión y RD$139,295 correspondían a obligaciones posteriores a 2020. El centro de salud presentó las mismas notas explicativas del punto anterior. El organismo constató coordinaciones para remitir las obligaciones, pero no documentación que evidencie la remisión. El punto se mantiene.
- Plan Anual de Compras sin firma ni aprobación
Los planes anuales de compras no tenían las firmas de elaboración, revisión y aprobación de la Máxima Autoridad, y carecían del resumen de montos estimados por modalidad de compra. La institución presentó el resumen del plan, firmado y sellado por el director general. El órgano de control lo consideró procedente y dio el punto por subsanado con posterioridad al informe.
- Compra de alimentos y procedimientos de compras públicas
El centro hospitalario destinó RD$106.4 millones a raciones alimenticias para personal y pacientes mediante transferencias a una cuenta administrada por el Oficial de Mesa, desde la cual se hicieron compras directas, sin evidencia de aplicar los procedimientos de compras y contrataciones. La institución presentó formularios de registro de las raciones. La CGR verificó su uso, pero indicó que no constituye una política o procedimiento formal. Conforme a lo acordado en la socialización de los hallazgos, el centro de salud deberá elaborar, aprobar e implementar un instrumento que formalice los controles, y su ejecución se validará en el plan de acción.
- Personal gestionado fuera del SASP
La auditoría observó que el centro de salud no ha implementado el Sistema de Administración de Servidores Públicos (SASP) y gestiona su personal mediante el sistema SIPFFAA, del Ministerio de Defensa. La institución no presentó alegatos. El organismo, tras evaluar una nota explicativa del 6 de agosto de 2026, consideró que el hallazgo no procede y lo retiró del informe.
- Combustible por encima del límite
De 117 beneficiarios de la asignación de combustible, 23 recibían montos superiores al límite del 10 % del salario. La institución explicó que esos colaboradores fueron enviados a operativos médicos en diferentes provincias. La CGR lo consideró procedente y dio el punto por subsanado con posterioridad al informe.
Próximos pasos
La CGR indicó que, desde la recepción de la carta, el centro de salud dispone de un máximo de 90 días laborables para presentar un plan de acción sobre los hallazgos que no han cambiado. Deberá incluir como mínimo las actividades, fechas clave de remediación, responsables, acciones de mitigación, indicador o evidencia de remediación y la fecha tentativa en que el equipo de seguimiento podría verificar la remediación en las instalaciones.
La Contraloría sustenta el requerimiento en el párrafo del artículo 7 de la Ley 10-07, que establece que sus recomendaciones de control interno son de aplicación obligatoria y su no aplicación constituye desacato, y en el artículo 19 del Reglamento 491-07. Este último prevé que, si la entidad no está de acuerdo con una recomendación, debe fundamentar por escrito su no aceptación y podrá proponer soluciones alternas; si el órgano de control las considera no válidas, ratificará las recomendaciones.
Compartir esta nota