
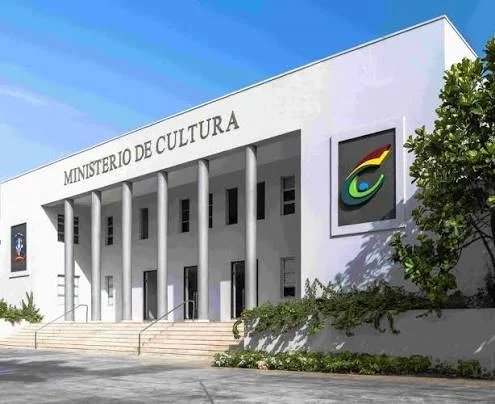
La Contraloría General de la República señaló observaciones e irregularidades financieras por RD$ 304.8 millones en una auditoría interna al Ministerio de Cultura, correspondiente al período de septiembre de 2021 a diciembre de 2023, durante la gestión de Milagros Germán. El informe describe debilidades en control interno, contabilidad, tesorería, inventarios, activos, compras y recursos humanos.
La Contraloría notificó el proceso de auditoría al Ministerio de Cultura mediante una comunicación emitida en febrero de 2023. El trabajo abarcó presupuesto, compras, tesorería, cuentas por pagar, bienes muebles e inmuebles, inventarios y recursos humanos, con el propósito de evaluar la eficacia de los controles internos.
A partir de esa revisión, el peso económico de las debilidades adquiere relevancia propia. Para evitar duplicidades o mezclar conceptos distintos, el monto más prudente de observaciones monetarias directamente cuantificadas asciende a RD$ 304,845,908. Ese total excluye saldos o existencias bajo control observado y deja fuera partidas usadas solo como contexto operativo, como el presupuesto total ejecutado, el monto global de compras revisadas, el gasto salarial anual, los ingresos extrapresupuestarios y las nóminas no publicadas.
Ese monto se compone de RD$ 144,596,174 por subejecución presupuestaria; RD$ 56,275,256 por anticipos financieros para actividades culturales; RD$ 55,603,601 por diferencias entre los estados financieros y el Sistema de Administración de Bienes; RD$ 47,767,020 por adquisiciones de bienes no registradas en ese sistema; RD$ 526,756 por procesos de compras señalados por posible fraccionamiento, y RD$ 77,100 por una tableta no localizada.
Por separado quedan los montos que representan saldos, fondos o existencias bajo control observado: RD$ 14,118,595 en cuentas bancarias abiertas; RD$ 7,364,328 en inventario de materiales y suministros sin controles suficientes, y RD$ 975,000 en fondos de caja chica. Esas cifras ayudan a medir la magnitud del control pendiente, pero no se suman al total prudente para evitar doble conteo o una lectura contable incorrecta.
Control interno y contabilidad
El primer bloque crítico aparece en el control interno. De acuerdo con la auditoría, el Ministerio de Cultura alcanzó una puntuación integral de 58.73 %, un nivel considerado mediano, lo que significa que cerca del 41.27 % de los requerimientos del sistema seguía pendiente de implementación.
El resultado se vuelve más preocupante al observar sus componentes. Mientras el ambiente de control aparece con 97.67 % y la información y comunicación con 100 %, las actividades de control apenas llegan a 28 %, y el monitoreo y evaluación figuran en 0 %. Dicho de otro modo, la institución podía tener normas y canales formales, pero carecía de mecanismos suficientes para comprobar si esas reglas se cumplían en la práctica.
La Contraloría advirtió que esa debilidad podía afectar la eficiencia de los procesos internos, la integridad de la información, el cumplimiento de los planes institucionales y la gestión de riesgos. Aunque el Ministerio alegó avances posteriores en los indicadores NOBACI, el órgano de control mantuvo el hallazgo hasta que se complete la implementación de todos sus componentes.
La fragilidad también alcanzó el sistema contable. La auditoría estableció que el Ministerio utilizaba el Sistema de Control y Automatización de Transacciones, pero con módulos inhabilitados y con uso limitado del módulo de contabilidad. Esa situación reducía la producción de reportes financieros y obligaba a realizar ajustes manuales.
En una institución que administra recursos, dependencias, eventos y programas culturales, un sistema contable parcial no es un detalle técnico. La falta de reportes oportunos y confiables limita la capacidad de tomar decisiones, detectar desviaciones, prevenir errores y responder con transparencia ante los órganos de control.
El Ministerio informó en su réplica al informe que estaba evaluando propuestas para contratar un nuevo sistema contable y que proyectaba iniciar su implementación luego de completar el proceso legal de compras. Sin embargo, la Contraloría mantuvo la observación hasta que todos los módulos estuvieran efectivamente implementados.
Presupuesto subejecutado
En materia presupuestaria, el Ministerio manejó durante el período auditado un presupuesto vigente de RD$7,449,154,508, de los cuales devengó RD$7,304,558,334. La diferencia aritmética entre ambos montos es de RD$144,596,174, cifra presentada en el informe como subejecución presupuestaria.
No obstante, la subejecución no equivale necesariamente a dinero líquido devuelto, pues la propia auditoría precisa que corresponde a disponibilidad presupuestaria no ejecutada. Aun así, deja una inquietud de fondo: cómo una institución con necesidades culturales, territoriales y patrimoniales tan amplias deja recursos sin usar mientras arrastra debilidades de planificación y seguimiento.
Las mayores brechas se ubicaron en contratación de servicios, con RD$74,200,041 subejecutados; transferencias corrientes, con RD$27,228,104; bienes muebles, inmuebles e intangibles, con RD$19,023,468; materiales y suministros, con RD$14,565,082, y obras, con RD$6,135,697, según detalla el informe.
Tesorería en alerta
El panorama se complica en tesorería. La auditoría identificó anticipos financieros por RD$56,275,256 destinados a actividades como el Desfile Nacional de Carnaval, la Feria Internacional del Libro y el Festival del Libro y la Cultura de Puerto Plata.
Asimismo, encontró fondos de caja chica por RD$975,000 distribuidos entre la sede central y dependencias. Aunque uno de los hallazgos sobre límites de caja chica fue luego removido por la Contraloría, el dato revela la necesidad de controles cotidianos sobre fondos menores, especialmente en una institución con múltiples unidades operativas.
Por otra parte, al cierre de diciembre de 2023, el Ministerio mantenía 13 cuentas abiertas en el Banco de Reservas, con balances por RD$14,118,595 y US$124,636. Además, la auditoría reportó seis cuentas inactivas pendientes de cierre, pese a que la institución alegó haber identificado y cerrado siete.
La Contraloría fue precisa en su respuesta: solo recibió evidencia de cierre de una cuenta específica, por lo que mantuvo el hallazgo respecto de las seis restantes. En términos simples, el Ministerio debía demostrar con documentos que las cuentas fueron cerradas, no solo afirmarlo.
Más delicada fue la situación de la Dirección Regional Norte. La auditoría indicó que no se habían realizado conciliaciones de una cuenta de esa dependencia, y el propio Ministerio reconoció que no encontró libros de banco ni registros físicos o digitales que permitieran establecer un punto de partida.
Sin conciliaciones bancarias, una institución no puede asegurar que los saldos reportados coincidan con los movimientos reales, ni detectar a tiempo errores, omisiones, transacciones no registradas o posibles usos indebidos.
En las cuentas colectoras, el Ministerio informó a los auditores que a partir de enero de 2025 comenzó a realizar conciliaciones mensuales y a presentarlas ante la Unidad de Auditoría de la Contraloría. Esa respuesta permitió que el punto fuera considerado subsanado posteriormente, pero no borra el hecho de que durante el período auditado el control no se hacía como correspondía.
Inventarios sin control
La falta de trazabilidad se extiende al capítulo de inventarios. Al cierre de diciembre de 2023, el inventario de materiales y suministros ascendía a RD$7,364,328, pero la institución no contaba con manuales formalizados de políticas y procedimientos para su manejo durante el período auditado.

La Dirección de Planificación y Desarrollo admitió igualmente que hasta diciembre de 2023 no existían manuales, políticas ni procedimientos formalizados para el área de inventario de materiales y suministros. Luego se inició un proceso de elaboración, lo que llevó a la Contraloría a considerar el punto subsanado posteriormente, aunque no inexistente durante el período auditado.
El problema se agravaba porque el inventario se manejaba de forma manual y sin un sistema automatizado que garantizara seguridad, precisión y oportunidad, según la entidad auditora. El Ministerio explicó que utilizaba una plantilla en Excel alojada en OneDrive y que el nuevo sistema contable incluiría un módulo de inventarios, pero la Contraloría mantuvo el hallazgo hasta que esa herramienta fuera implementada.
También quedó señalado que no existía un proceso formal para realizar tomas físicas semestrales de inventario. La institución dijo que empezó a trabajar con la toma física para el cierre presupuestario de 2023 y que luego el proceso se realizaría mensualmente, pero la Contraloría sostuvo que no visualizó evidencia suficiente y mantuvo la observación.
Activos sin trazabilidad
El problema se vuelve más visible en bienes muebles e inmuebles. Los estados financieros del Ministerio reportaban activos fijos por RD$123,567,292 al cierre de diciembre de 2023, pero la institución no disponía de un auxiliar de activos fijos valuados que permitiera llevar un control adecuado.
La diferencia entre los estados financieros y el Sistema de Administración de Bienes también resultó significativa. La auditoría observó una brecha de RD$55,603,601 entre el valor neto registrado en los estados financieros y el reflejado en el SIAB, lo que compromete la confianza en las cifras patrimoniales.
Al comparar la ejecución presupuestaria de bienes muebles e inmuebles, por RD$ 89,419,705, con las adiciones registradas en el SIAB, por RD$ 41,652,684, la diferencia aritmética asciende a RD$ 47,767,020, monto señalado por la Contraloría como no evidenciado en ese sistema.
La explicación institucional indicó que existían activos comprados mediante cheques, transferencias y libramientos que no habían sido registrados en el SIAB. Esa admisión confirma que el problema no era solo formal, sino de trazabilidad de bienes adquiridos con recursos públicos.
La toma física realizada por los auditores de la Contraloría sobre una muestra de 121 activos reveló inconsistencias concretas. Treinta y seis bienes, equivalentes al 30 % de la muestra, tenían códigos del SIAB que no coincidían con las etiquetas del ministerio.
Otros 37 activos, equivalentes al 31 % de la muestra, no fueron identificados por el Departamento de Activos Fijos. Entre ellos figuraban laptops, tabletas, escáneres y estaciones de trabajo, equipos que por su tamaño, movilidad y valor requieren controles más estrictos.
Uno de los casos más ilustrativos fue el de una tableta Samsung Galaxy valorada en RD$77,100, asignada al Viceministerio de Creatividad y Formación Artística, que no fue localizada durante la inspección física. El informe recoge que el responsable indicó haberla guardado en una credenza y luego no haberla encontrado.
Además, 33 activos, el 27 % de la muestra, no coincidían con la ubicación registrada en el SIAB frente a la ubicación identificada por el Departamento de Activos Fijos. La institución explicó que estaba conciliando etiquetas y creando controles de traslado. No obstante, la Contraloría mantuvo varios de esos hallazgos hasta su validación posterior.
El parque vehicular también presentó diferencias. El auxiliar del Ministerio registraba 29 vehículos, el SIAB 19 y la Dirección General de Impuestos Internos 41. La disparidad entre tres registros oficiales revela un control patrimonial débil y abre dudas sobre cuáles vehículos están en uso, cuáles deben descargarse y cuáles permanecen bajo responsabilidad institucional.
Compras bajo sospecha
La cadena de debilidades también llega a compras y contrataciones. La auditoría revisó 978 procesos por un monto aproximado de RD$5,263,506,886. De ese total, el 91 % del monto adjudicado correspondió a comparaciones de precios, mientras las compras menores, compras por debajo del umbral, licitaciones y procesos de excepción completaron el resto.
La Contraloría identificó indicios de fraccionamiento en procesos de 2022. En un caso, dos compras de aires acondicionados adjudicadas a Refripartes, S. A., en el mismo mes, sumaron RD$217,465, monto que superaba el umbral para tramitarlas como compras por debajo del límite.
De igual modo, dos adquisiciones de equipos informáticos y tabletas adjudicadas a Puntomac, SRL, con menos de un mes de diferencia, sumaron RD$309,291. Para la Contraloría, esos procesos debieron agruparse bajo una modalidad de mayor cuantía, en vez de tramitarse por separado.
El riesgo de esos fraccionamientos es evidente: dividir compras de un mismo rubro puede permitir eludir procedimientos más rigurosos, reducir la competencia, debilitar la transparencia y limitar la trazabilidad de la contratación pública.
Recursos humanos bajo la lupa
El área de recursos humanos completa el cuadro de riesgos. Para diciembre de 2023, el Ministerio contaba con 1,287 empleados y un gasto salarial bruto acumulado de RD$189,965,156, según la fiscalización. Sin embargo, durante el período evaluado no tenía implementado un sistema automatizado de asistencia.
La Dirección de Recursos Humanos explicó que en 2021, 2022 y 2023 no había un sistema habilitado para monitorear entradas y salidas del personal, y luego atribuyó la situación a daños en el equipo existente tras la pandemia. La Contraloría consideró este punto subsanado posteriormente por la implementación de un nuevo sistema, pero el vacío durante el período auditado quedó consignado.
Sin control de asistencia, el Estado no puede verificar con suficiente certeza si todos los servidores cumplen su jornada, si las inasistencias están justificadas o si existen pagos a personas que no prestan servicio efectivo. Es una falla básica, pero de alto impacto para la nómina pública.
Otro hallazgo sensible fue la falta de publicación de nóminas eventuales, temporales y de suplencia en el portal de transparencia. La auditoría calculó un monto de RD$58,303,700 asociado a nóminas no publicadas durante el período revisado.
El Ministerio afirmó haber regularizado parte de esas publicaciones. Sin embargo, la Contraloría sostuvo que seguían pendientes nóminas eventuales de 2022 y 2023, además de una temporal de enero de 2023. La observación, por tanto, se mantuvo.
La revisión de expedientes de personal mostró otra grieta administrativa. En una muestra de 75 expedientes, faltaban documentos básicos como fotos, certificados de estudios, evidencias de capacitación y certificaciones de no antecedentes penales.
El Ministerio alegó que había completado el 70 % de los expedientes pendientes, pero la Contraloría mantuvo el hallazgo porque no recibió evidencias suficientes. En una administración pública, el expediente de un servidor no es un simple archivo: es el soporte que permite validar perfil, idoneidad, trayectoria y cumplimiento de requisitos.
Correctivos pendientes
Tomados por separado, algunos hallazgos podrían parecer subsanables con manuales, sistemas, conciliaciones o registros actualizados. Pero vistos en conjunto, revelan una falla más profunda: el Ministerio de Cultura operó durante el período auditado con controles incompletos en áreas donde el margen de error debería ser mínimo.
La respuesta institucional muestra, asimismo, avances posteriores, compromisos de implementación y gestiones ante órganos rectores. Sin embargo, la Contraloría mantuvo una parte importante de las observaciones porque los correctivos anunciados no siempre estaban concluidos ni documentados.
Ingresos y plan de acción
Otro dato fortalece la lectura crítica del informe: entre septiembre de 2021 y diciembre de 2023, el Ministerio de Cultura percibió RD$ 177,829,391 en ingresos extrapresupuestarios por conceptos como venta de libros, alquiler de espacios en la Feria del Libro, trabajos de arqueología vinculados a Barrick Gold, aportes para logística cultural y devoluciones de viáticos.
Aunque el informe no presenta esos ingresos como una inobservancia, sí amplían la responsabilidad de control. La institución no solo debía administrar el presupuesto ordinario, sino también recursos adicionales generados por sus propias actividades.
La carta de respuesta definitiva de la Contraloría agrega otro elemento de peso: el Ministerio debía presentar, en un plazo no mayor de 15 días laborables, un plan de acción para los hallazgos que no habían sido corregidos, con actividades, fechas clave, responsables, medidas de mitigación e indicadores de remediación.
Esa exigencia confirma que la auditoría no cerró como una simple revisión documental, sino como un proceso de seguimiento obligatorio para comprobar si las fallas detectadas serían corregidas de manera efectiva.
Lección institucional
El informe deja una lección dura para la administración cultural dominicana: preservar museos, libros, patrimonio, eventos y memoria nacional exige algo más que programación artística. También requiere contabilidad confiable, inventarios verificables, compras transparentes, activos localizados, nóminas publicadas, personal efectivamente supervisado y correctivos que puedan comprobarse con documentos, no solo con promesas de mejora.
Visto así, la auditoría no solo retrata fallas administrativas del pasado. También plantea una advertencia institucional: sin controles completos, sistemas integrados y seguimiento verificable, la política cultural corre el riesgo de apoyarse sobre una gestión frágil, incapaz de demostrar plenamente cómo administra los recursos públicos que recibe.
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}