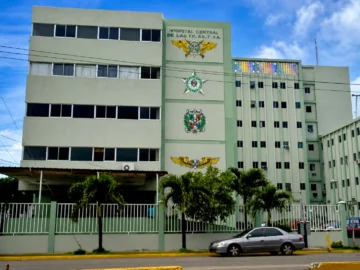
La auditoría de la Contraloría General de la República al Hospital Universitario Docente Central de las Fuerzas Armadas dejó 23 observaciones sobre el manejo de sus compras, inventarios, medicamentos, bienes y controles administrativos. Luego de revisar las explicaciones y documentos presentados por el centro, el organismo mantuvo 13 puntos abiertos y dio por resueltos o retiró los otros 10.
La revisión comprende el período del 1 de septiembre de 2020 al 31 de diciembre de 2025. La Contraloría comunicó su respuesta definitiva el 26 de agosto de 2026 y solicitó al hospital presentar, en un plazo máximo de 90 días laborables desde la recepción de esa comunicación, un plan de acción para atender las observaciones que permanecen pendientes.
Entre los puntos que siguen bajo seguimiento figuran la compra de alimentos mediante procedimientos que no estaban formalizados, las diferencias en los inventarios, la custodia de medicamentos y la falta de seguro del edificio.
¿Qué encontró la auditoría en el Hospital Central de las Fuerzas Armadas?
Uno de los hallazgos más relevantes se refiere a la compra de alimentos para el personal y los pacientes. El hospital destinó RD$106.4 millones a raciones alimenticias mediante transferencias a una cuenta administrada por el Oficial de Mesa, desde la cual se realizaron compras directas.
La Contraloría verificó que se utilizaban formularios para registrar esas operaciones, pero consideró que esos documentos no constituían una política ni un procedimiento formal para regular las adquisiciones. Por eso, el punto continúa abierto y el hospital debe elaborar, aprobar e implementar un instrumento que establezca los controles correspondientes.
La auditoría también registró 738 procesos de compras y contrataciones por RD$1,305 millones durante el período examinado.
¿Qué problemas se detectaron en los inventarios y medicamentos?
En una muestra de 29 artículos del almacén de Propiedades y Materiales Gastables, los auditores encontraron diferencias entre las cantidades registradas y las verificadas físicamente en 15 artículos.
La Contraloría indicó que la documentación presentada por el hospital no permitió comprobar que esas diferencias fueran corregidas. También observó problemas de organización y seguridad en el almacén, entre ellos limitaciones de espacio y ausencia de un sistema de protección contra incendios.
En el caso de las farmacias secundarias, se identificaron deficiencias en los registros de existencias y salidas de medicamentos, así como falta de información consolidada con la Farmacia Principal. La institución presentó evidencias de algunas mejoras, como la asignación de personal a la Farmacia de Emergencia y la instalación de termómetros, pero la Contraloría consideró que todavía faltaban documentos para validar los controles.
El almacén del sótano tampoco contaba con climatización y presentaba un desprendimiento parcial del plafón, según el informe.
¿Qué pasó con los bienes y equipos del hospital?
La revisión de una muestra de 68 bienes muebles y equipos encontró que 22 no fueron localizados, 16 no tenían código de identificación interna y seis estaban fuera de uso.
El valor en libros de esos bienes observados ascendía a RD$51.2 millones, de acuerdo con la auditoría.
También se detectó una diferencia de RD$7.7 millones entre el valor de los activos registrado en el Balance General y el que figuraba en el Sistema de Administración de Bienes (SIAB).
La Contraloría mantuvo abiertos los puntos relacionados con la conciliación de esos registros y la documentación que debe respaldar la entrega formal del inventario entre responsables.
¿El edificio del hospital tiene seguro?
La auditoría constató que el inmueble donde funciona el hospital no tenía una póliza que lo protegiera ante incendios, terremotos, inundaciones u otros riesgos.
Además, aunque el edificio aparece en el Sistema de Administración de Bienes, no estaba registrado ante la Dirección General de Impuestos Internos (DGII).
La institución presentó documentos sobre gestiones para obtener la tasación del inmueble, requisito para avanzar con el aseguramiento. Sin embargo, la Contraloría pidió evidencias actualizadas del seguimiento de esos trámites, debido a que la gestión presentada correspondía a 2023. Ambos puntos permanecen abiertos.
¿Qué observó la Contraloría sobre el control interno y el presupuesto?
La auditoría inicial calificó como incipiente el nivel de desarrollo del control interno del hospital y le asignó una puntuación general de 4.01 % conforme a las Normas Básicas de Control Interno (NOBACI). Dos componentes, la valoración y administración de riesgos y el monitoreo y evaluación, obtuvieron 0.00 %.
En la revisión posterior de los alegatos, la Contraloría también mantuvo el hallazgo sobre el sistema de control interno y señaló que no se había demostrado la aprobación definitiva de los manuales de procedimientos, cargos y funciones.
En cuanto al presupuesto, el hospital tuvo una asignación vigente de RD$5,158.5 millones y devengó RD$5,044.8 millones, lo que dejó una subejecución de RD$113.7 millones. La Contraloría aceptó las explicaciones de la institución sobre retrasos administrativos, procesos de contratación y ejecución de proyectos, así como los efectos de la pandemia, y dio ese punto por subsanado.
¿Cuáles son los próximos pasos para el hospital?
La Contraloría solicitó al Hospital Central de las Fuerzas Armadas un plan de acción para corregir los 13 hallazgos que continúan abiertos. El plazo establecido es de un máximo de 90 días laborables desde la recepción de la comunicación del 26 de agosto de 2026.
Ese plan debe identificar las actividades que se realizarán, los responsables, las fechas previstas, las medidas para reducir los riesgos y las evidencias que permitan comprobar que las observaciones fueron corregidas.
La Contraloría también indicó que sus recomendaciones de control interno son de aplicación obligatoria, conforme a la Ley 10-07 y su reglamento.
Los hallazgos de la auditoría describen deficiencias y aspectos pendientes de corrección en la gestión institucional. Por sí solos, no constituyen una declaración de desvío o sustracción de recursos ni establecen responsabilidades individuales.
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}