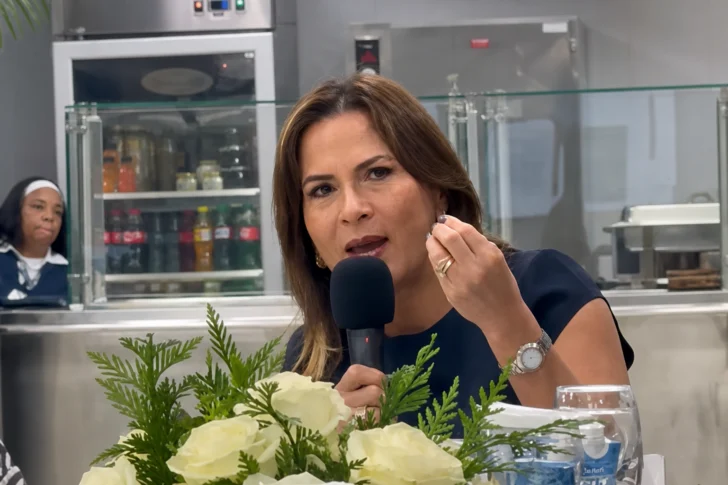
El nuevo reglamento para las entidades de intermediación financiera busca colocar al usuario en el centro de las decisiones sobre el diseño y la oferta de productos y servicios bancarios. Así lo explicó Natalia Sánchez, directora de ProUsuario, al detallar los cambios que introduce la normativa en materia de transparencia, contratación y gestión de cobros.
Sánchez señaló que las entidades deben procurar que sus productos y servicios respondan a las necesidades de los clientes y que la información que reciben sea clara y coherente durante todas las etapas de la relación comercial.
Uno de los principales aspectos de la normativa es la homogeneidad de la información, tanto en las sucursales como en los canales digitales. Esto implica que los usuarios deben recibir las mismas explicaciones sobre los productos y servicios, independientemente del medio que utilicen para acceder a ellos.
"La divulgación tiene que ser homogénea, independientemente de que el cliente vaya a una sucursal o entre por la banca en línea", sostuvo la directora de ProUsuario.
El propósito, explicó, es que los clientes dispongan de información clara y precisa para comprender las condiciones de los productos financieros y tomar decisiones con conocimiento de sus obligaciones.
Hoja resumen: cargos, comisiones y penalidades
Entre las disposiciones destacadas figura la disponibilidad de una hoja resumen que permitirá a los usuarios identificar las principales condiciones de los productos o servicios contratados.
De acuerdo con Sánchez, el documento incluirá información sobre las obligaciones del cliente, así como los cargos, las comisiones y las penalidades asociadas a cada producto.
La medida busca que las personas puedan conocer las condiciones económicas de sus contratos y evitar confusiones sobre los compromisos que asumen al utilizar servicios financieros.
Publicidad responsable y tiempo para decidir
Otro de los aspectos abordados por la normativa es la publicidad de los productos financieros. Sánchez explicó que se procura establecer criterios de publicidad responsable, de manera que los mensajes comerciales sean coherentes con las características y condiciones reales de los servicios ofrecidos.
La regulación también contempla mecanismos para evitar que los usuarios tomen decisiones apresuradas, especialmente ante el crecimiento de las transacciones digitales y los procesos automatizados.
La directora de ProUsuario explicó que la rapidez con la que actualmente se realizan las operaciones puede reducir el tiempo de reflexión antes de contratar un producto.
Ante esa situación, señaló que el reglamento contempla un período de reflexión de 24 horas y el derecho de retracto dentro de los 10 días posteriores a la contratación.
Entidades responderán por cobranzas realizadas por terceros
La gestión de cobros es otro de los aspectos que aborda la normativa. Según Sánchez, las entidades financieras deberán garantizar un trato justo a los usuarios incluso cuando estos enfrenten atrasos o incumplimientos en sus obligaciones.
La responsabilidad también alcanza las gestiones realizadas por empresas externas contratadas para recuperar deudas o administrar carteras de crédito.
La directora de ProUsuario explicó que las entidades deberán responder por las actuaciones de esos terceros, incluso cuando hayan cedido la cartera de crédito.
Este criterio responde, según indicó, a que la supervisión de la autoridad se ejerce directamente sobre las entidades de intermediación financiera. Por tanto, estas deben mantener el control sobre las empresas a las que encargan las gestiones de cobro y garantizar que respeten las disposiciones de protección al usuario.
Con estos cambios, el reglamento amplía las exigencias de información y transparencia durante la contratación de productos financieros y extiende los criterios de trato justo a la etapa de recuperación de deudas.
Compartir esta nota