El Plan de Asistencia Social de la Presidencia (PASP) dejó sin utilizar más de 1.556 millones de pesos de su presupuesto de 2023 y 2024, mientras registraba fallas en la planificación de compras y la seguridad de sus almacenes. Así lo documentó una auditoría de la Contraloría General de la República (CGR) que también identificó carencias en los registros financieros, patrimoniales y de personal.
Los recursos no utilizados representaron aproximadamente el 10,1 % del presupuesto vigente de ambos años, que ascendía a unos 15.360 millones 600 mil pesos. Según el órgano de control, alrededor de 579 millones 500 mil pesos no fueron programados y unos 976 millones 900 mil pesos se programaron, pero no se ejecutaron. Es decir, se trata de presupuesto subutilizado, no de una pérdida de dinero acreditada por la auditoría.
Para una entidad que brinda asistencia en alimentación, salud y vivienda, queda por explicar qué impidió convertir esas asignaciones en las acciones previstas. Los hallazgos examinados no precisan las causas ni cuantifican las ayudas que pudieron dejar de entregarse por ese motivo.
La revisión abarcó del 1 de enero de 2023 al 31 de diciembre de 2024, periodo correspondiente a la gestión de Yadira Henríquez, e incluyó pruebas aleatorias sobre compras, nóminas, activos, cuentas bancarias, contratos, pagos, inventarios y ejecución presupuestaria. El informe general está fechado el 2 de octubre de 2025; sus observaciones describen el período auditado, no necesariamente la situación actual.
El mayor rezago se concentró en 2023
En 2023 quedaron sin utilizar unos 1.491 millones 100 mil pesos, frente a aproximadamente 65 millones 400 mil pesos en 2024. El primer año concentró cerca del 95,8 % del total subutilizado, según cálculos realizados a partir del cuadro presupuestario.
En proporción al presupuesto, los recursos no utilizados pasaron de aproximadamente el 16,9 % en 2023 a cerca del 1 % en 2024. El cambio refleja una mayor ejecución relativa en el segundo año, aunque deja pendiente la explicación del rezago inicial.
Compras desconectadas de los planes
Durante el período auditado, la Contraloría registró contrataciones por aproximadamente 12.201 millones 700 mil pesos, distribuidas en 86 procesos y 291 contratos. La cifra describe el volumen contratado, no un monto objetado en su totalidad.
El señalamiento se centró en la falta de coherencia entre el Plan Anual de Compras y Contrataciones y el Plan Operativo Anual. Este último carecía de asignaciones presupuestarias detalladas por actividad, lo que dificultaba vincular los objetivos institucionales con los recursos necesarios para cumplirlos.
Por ejemplo, los kits de limpieza ilustran esa desconexión. Los planes de compras de ambos años incluían una partida cuya finalidad no estaba claramente justificada en el plan operativo. El apartado examinado no precisa su monto.
Al respecto, para el plan de compras de 2024, el órgano auditor recomendó aclarar si esos artículos se destinarían al uso interno o a donaciones, detallar su composición y ajustar las cantidades y los precios unitarios cuando correspondiera. La observación cuestiona la justificación de la compra, pero no acredita desvíos ni incumplimientos en las entregas.
El desfase también aparecía en sentido contrario: objetivos como el fortalecimiento tecnológico y la capacitación no se reflejaban de manera explícita en partidas para programas informáticos, licencias o servicios especializados.
Almacenes con protección insuficiente
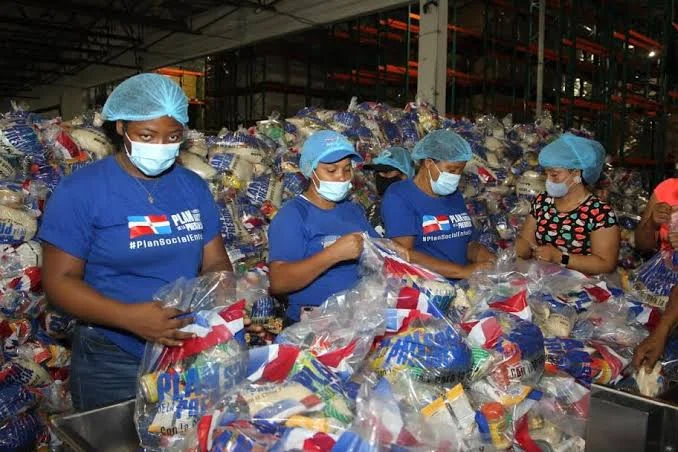
Al cierre de 2024, el Plan Social registraba alrededor de 751 millones 600 mil pesos en inventarios de materiales y suministros. En sus recorridos por los almacenes internos y externos, los auditores observaron deficiencias en la separación e identificación de los artículos, espacio limitado para organizarlos y falta de un sistema contra incendios.
A esas condiciones se sumaba la insuficiencia de personal de seguridad en los almacenes externos de los kilómetros 22 y 24 de la autopista Duarte, dada la extensión de las instalaciones.
Ante esas condiciones, la Contraloría advirtió riesgos de daños, mermas y dificultades para controlar las existencias. Recomendó reparar con urgencia el piso del almacén de enseres del hogar y materiales de techado, asegurar un drenaje adecuado y mejorar la identificación y organización de los artículos.
Estas condiciones podían dificultar la conservación y entrega oportuna de los suministros. Sin embargo, la auditoría no cuantifica daños ni entregas frustradas, por lo que el valor del inventario no equivale a una pérdida comprobada.
Control satisfactorio, pero con deficiencias
La evaluación del sistema de control interno registró un nivel de implementación del 91 % de las Normas Básicas de Control Interno, considerado satisfactorio. Los cinco componentes evaluados recibieron esa calificación; el de actividades de control obtuvo la puntuación más baja, con un 84 %.
Pese a ese resultado, la entidad carecía de un sistema integrado de gestión financiera. La auditoría advirtió riesgos de duplicidad de registros, información poco confiable y acceso no autorizado a datos; el apartado examinado no los documenta como incidentes ocurridos.
A ello se añadía la falta de presentación comparativa de los estados financieros y sus notas, exigida por el manual de la Dirección General de Contabilidad Gubernamental citado en el informe. Esa omisión dificultaba apreciar los cambios entre ejercicios y motivó recomendaciones para mejorar la información presentada.
Así, el nivel satisfactorio de implementación de las normas convivía con fallas concretas que requerían corrección.
Bienes con respaldo documental incompleto
En el área patrimonial, la Contraloría observó que el terreno donde funcionaba la oficina principal no contaba con título de propiedad y recomendó gestionar la documentación de los inmuebles. La ausencia del título no demuestra, por sí sola, una ocupación de propiedad ajena.
También encontró mobiliario de oficina y equipos de transporte que tenían el código de la Dirección de Bienes Nacionales, pero no el de identificación interna. La deficiencia afectaba al registro y al seguimiento dentro de la entidad.
El registro auxiliar de activos fijos tampoco consignaba el valor en libros o el valor razonable de cada bien. Para facilitar la comprobación entre las existencias y los valores registrados, la Contraloría recomendó completar la valoración, actualizar el auxiliar y conciliarlo periódicamente con el inventario físico y la contabilidad.
Expedientes incompletos en recursos humanos
En recursos humanos, los auditores detectaron documentos faltantes en una muestra de 65 expedientes físicos. En 62 no había evidencia de los resultados de las pruebas psicométricas y técnicas, y en 51 faltaba la carta de no objeción del Ministerio de Administración Pública, según la Contraloría.
El certificado médico faltaba en 51 expedientes; la evidencia de la evaluación de desempeño del último año, en 45; y el informe de entrevista, en 20. Además, 18 carecían de certificaciones de estudios, siete no contenían la hoja de vida y tres no tenían contrato de trabajo o nombramiento.
Ahora bien, las carencias podían coincidir en un mismo expediente, por lo que las cantidades no deben sumarse como grupos distintos de empleados. El hallazgo se refiere al respaldo disponible en los archivos; no demuestra que las pruebas, entrevistas o evaluaciones no se hubieran realizado.
Durante los dos años auditados, el Plan Social pagó alrededor de 589 millones 400 mil pesos en nómina: unos 336 millones 100 mil pesos en 2023 y aproximadamente 253 millones 300 mil pesos en 2024. Es el gasto general de personal, no el correspondiente a los 65 expedientes revisados ni un monto señalado como irregular en ese hallazgo.
Para corregir las carencias documentales, la Contraloría recomendó definir los documentos requeridos y establecer controles y un procedimiento de administración y custodia que permitieran mantener los expedientes completos y actualizados.
Las correcciones deben poder comprobarse
Vincular las compras con las actividades presupuestadas, reforzar la seguridad de los almacenes, integrar los registros financieros y completar la documentación patrimonial y de personal son las principales tareas de corrección. Su cumplimiento debe reflejarse en los archivos y en las condiciones de operación.
Con todo, queda por comprobar qué medidas se adoptaron y cuáles siguen pendientes. Los hallazgos justifican exigir explicaciones sobre los recursos no utilizados y las fallas de control, sin atribuir pérdidas ni responsabilidades penales que la auditoría no demuestra.
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}