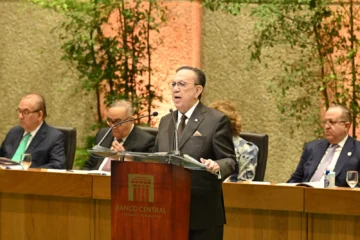
El discurso del gobernador Héctor Valdez Albizu en el aniversario del Banco Central de la República Dominicana no fue una rendición de cuentas de trámite. Fue la demostración, con cifras, de que una institución creíble puede atravesar un choque energético global sin perder el rumbo. Quienes hemos estado del otro lado del escritorio, en la regulación y la supervisión, aprendimos a distinguir entre un buen año y una buena gestión. Lo que se presentó esta semana pertenece a la segunda categoría, y merece decirse con claridad.
El índice mensual de actividad económica acumuló 4.6 % en enero a septiembre, y la proyección de cierre en torno a 4.5 % coloca al país entre los mayores crecimientos de América Latina. Pero lo más valioso no es la cifra, sino su composición. Crecieron la construcción (8.2 %), la minería (5.2 %), los servicios financieros (7.8 %), hoteles, bares y restaurantes (5.6 %), la manufactura local (3.4 %) y las zonas francas (2.8 %). Es un crecimiento repartido, empujado por la inversión doméstica, y no un salto concentrado en un solo motor que se apague con el primer viento en contra.
La macroeconomía solo vale cuando llega a la mesa de la familia, y aquí también hay buenas noticias. La ocupación alcanzó 5,271,005 trabajadores en el segundo trimestre, con unos 147 mil empleos nuevos en doce meses. La desocupación abierta bajó a 5.3 %, por debajo de su promedio histórico de 6.0 %, y la pobreza monetaria cayó a 13.75 %, casi tres puntos menos que un año atrás. Detrás de cada décima hay personas que hoy tienen un ingreso que ayer no tenían.
Después de 35 meses consecutivos dentro del rango meta de 4.0 % ± 1.0 %, la inflación general se desbordó por el choque petrolero, llegó a 5.67 % en junio y ya bajó a 5.12 % en septiembre. El dato que realmente importa es otro: la inflación subyacente, la que responde a la política monetaria, se mantuvo en 4.61 %, dentro del rango, y las expectativas de mediano plazo siguen ancladas en torno a 4.0 %. Ese anclaje no aparece en ningún balance, pero vale más que cualquier reserva, porque es la confianza acumulada de dos décadas de cumplir lo que se promete.
En ese marco debe leerse el ajuste de 25 puntos básicos que llevó la tasa de política monetaria a 5.50 % en septiembre. Fue una dosis medida para proteger las expectativas y evitar efectos de segunda vuelta, no una terapia de choque. Un banco central nervioso habría sobrerreaccionado; uno creíble calibra. La previsión de que la inflación retorne al rango en el último trimestre es consistente con esa lectura.
El frente externo completa el cuadro. En nueve meses entraron unos US$ 9,700 millones por turismo, más de US$ 9,400 millones en remesas y unos US$ 4,500 millones de inversión extranjera directa, mientras las exportaciones sumaron unos US$ 13,200 millones. Las reservas superaron los US$ 15,200 millones, equivalentes a 10.5 % del PIB y 5.4 meses de importaciones, por encima de los umbrales del FMI, y el peso se apreció 5.4 %. Más revelador aún: la inversión extranjera proyectada para el año cubriría unas cuatro veces el déficit de cuenta corriente. Un país que financia su brecha externa con capital de largo plazo, y no con dinero de paso, tiene una posición sólida.
Desde la óptica de esta columna, las cifras del sistema financiero son las que mejor confirman la solidez del conjunto. Los activos llegaron a RD$ 4.6 billones, con un crecimiento de 10.7 %, mientras el patrimonio creció 14.4 %. Que el capital crezca más rápido que los activos significa que los bancos están acumulando colchones, no tomando riesgos por encima de su capacidad. La morosidad bajó de 1.9 % a 1.5 % en un año, la rentabilidad patrimonial se ubicó en 23.1 % y la solvencia en 18.9 %, casi el doble del mínimo de 10 %. Con tasas relativamente estables, el crédito privado en pesos creció 7.4 %, orientado a construcción, manufactura y comercio. Este es un sistema en condiciones de absorber con holgura los nuevos requerimientos de capital que vienen.
Hay un logro menos vistoso que, a mi juicio, es el más importante del discurso. El déficit cuasifiscal bajó de 1.4 % del PIB en 2020 a 0.5 % en 2025, el nivel más bajo desde la crisis de 2003, y los gastos administrativos del Banco Central pasaron de 0.30 % del PIB en 2010 a 0.17 % en 2026. Es la herida de aquella crisis cerrándose con disciplina y austeridad. Estos resultados, además, fortalecen el argumento para completar la recapitalización pendiente: con un costo cuasifiscal tan reducido, terminar ese proceso cuesta menos que nunca y blindaría definitivamente la independencia financiera de la institución.
Y el anuncio con mayor alcance de futuro: en 2027 el país contará con una plataforma de pagos instantáneos que operará 24 horas, los 365 días del año, con acreditación en segundos. Para las mipymes y para la inclusión financiera, será un cambio de época. Para los bancos, la tarea empieza ahora: controles de fraude en tiempo real, gestión de liquidez intradía y servicio al cliente a la altura de esa velocidad.
En un año marcado por un choque energético global y por el endurecimiento de las condiciones financieras externas, la República Dominicana creció, generó empleo, redujo la pobreza, acumuló reservas y mantuvo su banca sana. Nada de eso ocurre en automático. Detrás hay una política monetaria coherente, un equipo técnico de primer nivel y un gobernador que ha sabido convertir la credibilidad en el principal activo del país. El espaldarazo al Banco Central y a Héctor Valdez Albizu no es un gesto de cortesía: es el reconocimiento que corresponde a una gestión que se mide en resultados.
A un banco central no se le juzga por lo que anuncia, sino por las crisis que nunca llegaron.
La columna “La Banca Dominicana por Dentro”, es desarrollada por Jesús Geraldo Martínez, en el interés de aportar al fortalecimiento del Sistema Financiero Dominicano desde una perspectiva analítica y práctica orientada a la formación de conocimientos y divulgación de informaciones exclusivas de dicho sector. Para contactar con el autor. Email jesusgeraldomartinez@icloud.com, o seguir a @Jesusgeraldomartinez en Instagram
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}