La Operadora Metropolitana de Servicios de Autobuses (OMSA) respondió a los 51 hallazgos críticos encontrados en la auditoría de la Contraloría General de la República a esa entidad de transporte con una defensa sostenida en cuatro argumentos: reconoció algunas debilidades, atribuyó otras a procesos heredados, vinculó varias a la transición de la antigua oficina a la nueva empresa pública y aseguró que otras ya están en proceso de corrección.
La réplica institucional presenta a la OMSA como una entidad que recibió inventarios incompletos, registros pendientes, bienes sin regularizar y procesos administrativos todavía en revisión. La administración sostiene que ha iniciado acciones de actualización, depuración documental, conciliación contable y fortalecimiento de controles internos. La Contraloría, no obstante, mantuvo los hallazgos hasta que esas medidas concluyan y sean respaldadas con pruebas suficientes.
Control interno bajo revisión
Frente al señalamiento sobre el nivel medio de madurez del sistema de control interno, la OMSA respondió que ha ejecutado acciones de fortalecimiento conforme a las Normas Básicas de Control Interno (NOBACI). Según la administración, ese proceso incluye la actualización de manuales, la organización de documentos internos y el acompañamiento técnico de la Contraloría durante el segundo semestre de 2025.
La entidad admitió que algunos manuales de políticas y procedimientos aún estaban pendientes de revisión, pero afirmó que una comisión técnica trabaja en su actualización y validación. Su respuesta, por tanto, no niega las debilidades; las presenta como parte de un proceso de corrección que, según sostiene, ya está en marcha.
Transparencia y manejo financiero
La OMSA sostuvo que la desactualización del portal de transparencia estuvo asociada a la migración de información desde la antigua Oficina Metropolitana de Servicios de Autobuses hacia la nueva empresa pública. Según su alegato, parte de los archivos no fue cargada en el nuevo portal durante ese cambio, aunque luego habría sido organizada y puesta a disposición para su verificación.
En materia financiera, la administración argumentó que surgieron varias inconsistencias al adoptar la entidad nuevos formatos contables establecidos por la Dirección General de Contabilidad Gubernamental. También indicó que su personal de contabilidad recibió capacitación sobre normas internacionales, manuales actualizados y procedimientos financieros. Con ese argumento, presentó esos señalamientos como parte de una adecuación institucional todavía en desarrollo.
Sobre el desembolso de RD$ 28,000,000 relacionado con una demanda por alquiler de plantas eléctricas, la OMSA explicó que se trató del cumplimiento de una sentencia judicial por una deuda no reconocida. La administración alegó que el pago fue registrado como honorarios profesionales por la naturaleza procesal del expediente. La Contraloría, en cambio, entendió que debía reclasificarse conforme al tipo real de gasto.
La entidad justificó la observación de los auditores sobre la caja chica por encima del límite permitido como una medida temporal provocada por la acumulación de pagos menores durante la ejecución presupuestaria de 2023. Los ingresos por servicios especiales pendientes de registro fueron explicados, de igual manera, con el argumento de que esos recursos solo podían reconocerse cuando los servicios contratados fueran prestados.
Respecto a las cuentas por pagar con más de un año, la OMSA indicó que algunos expedientes seguían pendientes porque estaban vinculados a una resolución eliminada en octubre de 2017 por la Dirección General de Contrataciones Públicas. A su juicio, esos casos requieren depuración, conciliación y evaluación antes de decidir si procede una baja contable, una reclasificación o un pago.
Inventarios, almacenes y combustible
En el manejo de combustible, inventarios y almacenes, la OMSA reconoció varias recomendaciones. Sin embargo, sostuvo que parte de las diferencias detectadas responde a registros no depurados, reportes históricos consolidados y procesos de regularización que todavía estaban pendientes.
Sobre las diferencias entre registros contables y reportes internos, la entidad explicó que algunos informes de almacén no separaban las entradas y salidas de activos fijos. En el almacén de Las Caobas, atribuyó las inconsistencias a registros de gestiones anteriores, ajustes por consumo, inventarios no conciliados y fluctuaciones en los precios del combustible.
La OMSA también alegó que la falta de un sistema integral para administrar inventarios de combustible y las condiciones de algunos almacenes ya forman parte de su plan de mejoras. La Contraloría, en cambio, mantuvo el hallazgo, mientras la institución insistió en que se trata de una debilidad en proceso de corrección.
En cuanto a bienes registrados pero no recibidos, la administración señaló que los proveedores no habían remitido cartas que explicaran la imposibilidad de completar los procesos contratados. De acuerdo con la respuesta de la OMSA, esos casos necesitan una depuración documental para determinar el estado real de cada expediente y su impacto en los registros financieros.
Bienes institucionales pendientes
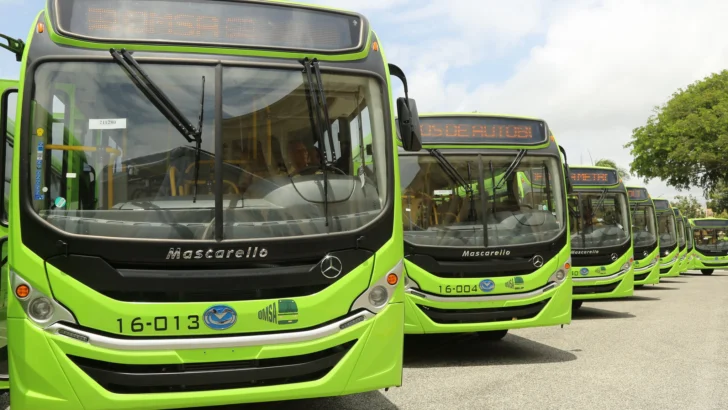
En la administración de bienes muebles e inmuebles, la OMSA respondió que muchas debilidades venían de procesos anteriores y de una entrega documental incompleta. La institución reconoció observaciones sobre terrenos sin títulos, bienes sin códigos ni etiquetas, falta de fichas de mantenimiento, vehículos sin placa y activos sin uso operacional. En ese sentido, las vinculó a gestiones de regularización todavía abiertas.
La administración alegó que, al asumir, no recibió formalmente los inventarios de las autoridades salientes. Sobre los 70 autobuses Volvo adquiridos en 2019, explicó que el pago de impuestos de importación se realizó en septiembre de 2024 mediante deuda pública y que las matrículas estaban en proceso de emisión a nombre de la institución.
La OMSA admitió además la existencia de dos vehículos a nombre de terceros sin la documentación necesaria para el traspaso. Presentó ese punto como parte de una regularización patrimonial pendiente. En cuanto a bienes fuera de pólizas de seguros, la respuesta institucional se orientó a corregir la cobertura y documentar los procesos.
Asimismo, la entidad también alegó dificultades históricas para registrar activos en el Sistema de Administración de Bienes y señaló fallas del SIAB desde 2024. En su réplica, informó que solicitó a Bienes Nacionales, en 2023 y 2024, el descargo y retiro de bienes que ya habían agotado su vida útil.
Sobre construcciones cerradas que seguían registradas como obras en proceso, la OMSA dijo que no contaba con evidencia contable sobre la información observada. También mencionó un acuerdo interinstitucional con el Consejo del Poder Judicial, el Ministerio de Vivienda y Edificaciones y el Ministerio de Obras Públicas. La Contraloría verificó que esas obras continuaban en los estados financieros, mientras la entidad planteó la necesidad de revisar y actualizar esos registros.
Contrataciones observadas
En compras y contrataciones, la OMSA aceptó incluir varias recomendaciones en su plan de mejoras. Entre ellas figuran adquisiciones no contempladas en el Plan Anual de Compras y Contrataciones, omisiones de publicaciones en el portal transaccional y contratos sin numeración lógica y secuencial. La administración presentó esos puntos como debilidades administrativas que pueden corregirse dentro de sus procesos internos.
Sobre procesos adjudicados a empresas con militares activos en calidad de gerentes, la OMSA respondió que sus compras se rigen por la Ley 340-06 sobre contrataciones públicas, no por la Ley 139-13 de las Fuerzas Armadas. La Contraloría mantuvo su criterio, pero la entidad defendió que actuó bajo el régimen legal que entiende aplicable a sus procesos de compra.
Sobre la gestión del personal
En recursos humanos, la OMSA respondió a observaciones sobre expedientes incompletos, carnés, verificación física del personal, empleados pensionados, servidores vinculados a otras entidades, viáticos, asistencia y nóminas no registradas en el Sistema de Administración de Servicios Públicos. Su argumento principal fue que varias de esas situaciones estaban siendo levantadas para incorporarlas al plan de mejoras.
De igual manera, la entidad explicó además que su operación dificulta una verificación física simultánea de todos los empleados. Atribuyó esa dificultad a la dispersión del personal entre la oficina central, módulos, choferes, mecánicos, cajeros a bordo, supervisores y otros puestos con horarios y lugares de trabajo distintos.
Sobre los viáticos, la OMSA interpretó que no siempre era necesario presentar informes justificativos en los términos observados. La Contraloría, en cambio, recordó la obligación de informar los resultados de las labores asignadas. En otros casos, como pensionados o empleados vinculados a otras instituciones, el órgano fiscalizador sostuvo que las listas fueron entregadas como evidencia.
La administración también alegó que, desde el 1 de enero de 2024, la transformación de la entidad en empresa pública cambió el régimen aplicable a su personal: de la Ley 41-08 de función pública al Código de Trabajo. La Contraloría respondió que ese cambio no elimina la obligación de conservar expedientes laborales completos y actualizados.
En nómina y pagos al personal, el informe también señala remuneraciones especiales a asesores, variaciones en indemnizaciones laborales, asignaciones de combustible fuera de las normas, nóminas no registradas en el SASP ( Sistema de Administración de Servidores Públicos) e inconsistencias entre la nómina, la Tesorería de la Seguridad Social y el IR-3 ( Instructivo Envío de Declaración) . La OMSA respondió que las indemnizaciones fueron calculadas y autorizadas por el Ministerio de Administración Pública. También indicó que solo detectó un caso de diferencia entre nómina, TSS e IR-3, atribuido a desfases en la actualización de los sistemas. La Contraloría, no obstante, mantuvo las observaciones y pidió continuar el plan de acción para corregirlas.
Alcance de la respuesta institucional
La respuesta de la OMSA sostiene que la auditoría encontró una institución en transición, con expedientes heredados, registros pendientes y procesos en corrección. La entidad admitió algunas debilidades, pero las acompañó de explicaciones técnicas, legales y administrativas. Con ello buscó plantear que varios hallazgos responden más a cargas acumuladas o trámites inconclusos que a fallas actuales de gestión, de acuerdo con su propia réplica.
Aun así, la Contraloría mantuvo la mayoría de los 51 hallazgos. El cierre deja dos planos claramente diferenciados: por un lado, la OMSA afirma que ha iniciado acciones para ordenar controles internos, registros financieros, inventarios, bienes, contrataciones, combustible y nómina; por el otro, el órgano fiscalizador advierte que esas respuestas solo tendrán peso cuando se conviertan en evidencias verificables y correcciones concluidas.
Compartir esta nota