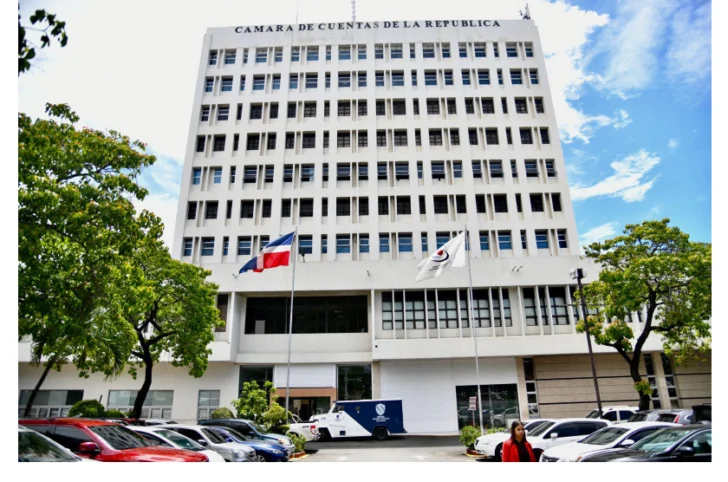
La Cámara de Cuentas de la República (CCRD) no pudo comprobar con documentos buena parte del gasto del Ministerio de Economía, Planificación y Desarrollo (MEPyD) entre 2016 y 2022. Según el informe final, en cuatro de las cuentas revisadas la entidad no entregó el 61 % de los soportes solicitados, y en obras el 73 %. Tampoco facilitó 30 expedientes de contratación, por RD$68,86 millones, considerados necesarios para el análisis legal.
Con esa limitación, el organismo emitió una opinión con salvedad: los estados de ejecución presupuestaria presentan una imagen razonable “excepto por los efectos” de desviaciones contables e incumplimientos legales. No es la calificación más severa, pero tampoco una aprobación sin reparos.
En 2022 el ministerio ejecutó unos RD$2.454 millones: casi la mitad se destinó a sueldos y contribuciones y más de una cuarta parte a transferencias de capital. En 2016 había ejecutado unos RD$1.831 millones, cerca de una cuarta parte menos. Dada la documentación faltante, los montos que se citan a continuación son los comprobados y no necesariamente los únicos.
Pagos por RD$ 92,59 millones no estaban registrados
Entre los hallazgos, el de mayor monto se refiere a las deudas. Entre 2018 y 2020, el ministerio pagó RD$92,59 millones a acreedores que no figuraban en su relación de cuentas por pagar del cierre anterior. El desembolso mayor, de RD$37,77 millones, correspondió a una sentencia de 2018; el resto, a compromisos antiguos, como aportes a organismos internacionales y facturas de 2015 a 2017.
Con todo, los auditores precisan que su observación no cuestiona el origen de esas deudas, sino la falta de consistencia de la información recibida, que según el informe dificulta programar el presupuesto.
Al cierre de 2022, además, RD$15,56 millones adeudados a 61 proveedores llevaban más de tres ejercicios pendientes; el monto representaba el 24 % de las cuentas por pagar.
Compras sin certificados y excepciones cuestionadas
El informe también cuestiona las compras. En procesos por RD$87,03 millones no constaba que los oferentes estuvieran al día con la Dirección General de Impuestos Internos (DGII) y la Seguridad Social, requisito de la Ley 340-06, y en 2018 se pagaron RD$16,7 millones a una consultora sin esas certificaciones.
Además, se suscribieron contratos de consultoría por RD$24,21 millones sin el procedimiento especial previsto en la ley, y dos contrataciones se hicieron por vía de excepción: una por urgencia, para impermeabilizar los techos del edificio (RD$15,35 millones), y otra como proveedor único, para el servicio de almuerzos (RD$7,2 millones).
La empresa de los almuerzos tiene como representante, según el informe, a la hija de una funcionaria de la entidad; según la réplica de Ceara Hatton, además, es su accionista mayoritaria. Tras los descargos, la CCRD redujo ese hallazgo de RD$34,7 millones a RD$7,2 millones, al comprobar que la funcionaria había dejado el cargo antes de la firma de dos contratos de 2021.
MiPymes recibieron beneficios sin acreditación
La aplicación del régimen para las pequeñas empresas también resultó irregular. Contratos por RD$59,07 millones se firmaron con la garantía reducida al 1 %, reservada a las MiPymes, sin que los expedientes contuvieran el certificado que las acredita. A otros contratistas, por RD$27,4 millones, se les otorgó el adelanto previsto para esas empresas sin acreditación, mientras que a algunas, incluida una que sí presentó su certificado, no se les pagó el adelanto que establece la norma.
No localizaron equipos por RD$7,99 millones
En materia de bienes, el inventario físico no localizó equipos y mobiliario por RD$7,99 millones, sin que se conociera si hubo traslado ni cuál fue su destino. Entre ellos figuran seis recolectores de datos que, según su custodio, no funcionaron desde su recepción; contaban con dos años de garantía y no se halló evidencia de que se hubiera presentado un reclamo.
A esto se suman otros bienes por RD$1,76 millones que no estaban registrados en el sistema de activos, y cerca de RD$7 millones adicionales, entre ellos una caja de centro de datos de RD$5,4 millones, se encontraban en ubicaciones o a cargo de personas distintas a las registradas. Para los equipos no localizados, la Cámara señala un daño al patrimonio de la entidad y responsabilidad civil, además de la administrativa.
Observan ITBIS en licencias y laptops inferiores
El ministerio pagó asimismo RD$6,79 millones del Impuesto sobre Transferencias de Bienes Industrializados y Servicios (ITBIS) en licencias de software, un impuesto que, según el decreto citado en el informe, no aplica a esos derechos; más de dos tercios de los pagos se hicieron en 2019 y 2020.
Sobre ese pago, los exministros Juan Ariel Jiménez Núñez y Miguel Ceara Hatton explicaron que los proveedores facturaron con impuesto y que la DGII precisó después su criterio; Jiménez Núñez y Juan Temístocles Montás coincidieron en que el pago puede corregirse mediante una solicitud de devolución.
Distinto fue el caso de otra compra, de RD$3,45 millones, en la que se recibieron equipos con especificaciones distintas a las contratadas; en las laptops, con un procesador de menor potencia que el exigido en el pliego. Jiménez Núñez sostuvo que la diferencia de rendimiento es casi imperceptible y que la pandemia afectó el suministro; el ente fiscalizador respondió que no se demostró que dichos cambios fueran evaluados conforme a la normativa.
El informe consigna otras fallas menores
Entre las deficiencias de menor cuantía figuran un saldo de RD$962,894 sin reclamar en tarjetas de combustible; RD$6,04 millones en servicios de alimentación pagados sin facturas; compras de papelería fraccionadas y tramitadas por un procedimiento más simple del que correspondía; licencias pagadas sin constancia de recepción; gastos mal clasificados por unos RD$13,7 millones; y expedientes de personal incompletos, pues 12 de 29 revisados carecían de documentos esenciales.
Los exministros alegan otra gestión
Varios de los exministros destinatarios del informe presentaron descargos: Jiménez Núñez y Ceara Hatton respondieron al borrador, y Montás lo hizo en tres hallazgos. El argumento más frecuente fue de orden cronológico: los hechos observados no correspondían a su gestión. Jiménez Núñez sostuvo que las observaciones “no son atribuibles a decisiones, políticas o resoluciones implementadas durante su gestión”.
Montás y Ceara Hatton indicaron, además, que no tenían acceso a los archivos de la institución. El primero lo planteó así: “no contando con acceso a los archivos de la institución donde pueda corroborar lo afirmado”; el segundo dejó constancia, en varios hallazgos, de que “no se tuvo acceso a la documentación soporte y/o expedientes vinculados a este hallazgo”. Sobre el combustible, Ceara Hatton invocó la Ley 105-13, que permite destinar hasta el 10 % del salario de los altos cargos a ese fin, y negó que hubiera sobrepago: en su respuesta afirmó que “no existe un sobrepago” en las tarjetas de los funcionarios con esa asignación.
Ante esos descargos, el órgano de control mantuvo casi todos los hallazgos, por lo general porque no recibió evidencia que los desvirtuara. En el hallazgo de las consultorías, por ejemplo, concluyó que el argumento de que los hechos no corresponden a la gestión de cada exministro no desvirtúa la condición señalada. La excepción fue el caso de parentesco, ya mencionado.
El informe no individualiza responsables
Ese argumento cronológico es legítimo, pero no resuelve el problema: los controles que fallaron, como el registro de bienes, la exigencia de certificaciones y la anotación de las deudas, corresponden a la institución y no a una gestión en particular.
Además, el propio informe atribuye responsabilidad administrativa y civil de forma genérica a todos los cargos directivos de 2016 a 2022 y remite a un anexo para individualizarla, de manera que, en su texto principal, no queda claro quién respondió por qué.
Conviene leer las cifras con cautela, porque algunas aparecen en más de un hallazgo y no deben sumarse dos veces. Los RD$301,986 y RD$257,939 de las compras fraccionadas son los mismos pagos que otro apartado incluye entre las deudas de 2017 no registradas, y los RD$7,64 millones y RD$5,05 millones de pasivos pagados en 2019 son los que otro hallazgo propone reclasificar.
El informe tampoco recoge réplicas de Isidoro Santana López, quien dirigió el ministerio durante 2018, ni de Pavel Isa Contreras, pese a que ambos figuran entre los destinatarios del dictamen.
La Cámara sustenta responsabilidades administrativas y civiles
En el plano legal, el informe vincula los hallazgos con normas concretas. Los cuatro de la tabla resumen (combustible, equipos no localizados, laptops e ITBIS) se asocian a la Ley 10-07, la NICSP 17 (Normas Internacionales de Contabilidad para el Sector Público), las normas de control interno y los decretos 543-12 y 293-11.
El capítulo de control interno añade la Ley 340-06, por sus artículos 8 y 14 (certificaciones fiscales y parentesco), 43 y 44 (consultorías) y 6 (excepciones), y los artículos 9, 11 y 112 del Decreto 543-12 para el régimen de MiPymes. En los hallazgos de combustible, laptops e ITBIS, según el informe, “los principales funcionarios y servidores públicos de la entidad fiscalizada comprometen su responsabilidad administrativa contemplada en el artículo 47 de la Ley 10-04”.
La responsabilidad civil aparece únicamente en los equipos no localizados, donde el informe describe una actuación culposa y un daño al patrimonio de la entidad. En los otros tres hallazgos de la tabla resumen solo se compromete la responsabilidad administrativa, y el cuadro de responsabilidades del informe consigna solo esas dos categorías.
En cuanto a las sanciones, el artículo 55 prevé multas de 100 a 500 salarios mínimos del sector público, sin perjuicio de otras acciones disciplinarias, civiles o penales. Queda un punto sin aclarar: el informe se apoya en la Ley 10-04, pero en sus recomendaciones finales dice que la Ley 18-24, de 2024, la derogó, y no precisa cuál rige las sanciones.
La Cámara pide un plan correctivo
El órgano auditor fija 25 días hábiles para un Plan de Acción Correctivo dirigido a la máxima autoridad del MEPyD. Pero desde julio de 2025 esa institución fue fusionada con Hacienda, y el informe no precisa quién debe responder por las fallas que señala.
Compartir esta nota