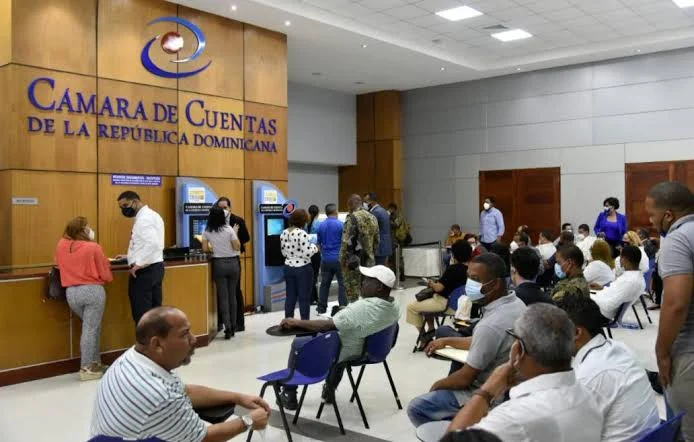
Al menos 80 auditorías de la Cámara de Cuentas evidencian una cadena de fallas administrativas en instituciones del Estado. Según los informes revisados, se registran pagos sin soporte, contratos cuestionados, expedientes incompletos, diferencias contables y compras bajo observación en áreas sensibles como seguridad, salud, infraestructura, medio ambiente, energía, transporte, Congreso, partidos políticos y entidades portuarias.
En los últimos dos años, la Cámara de Cuentas remitió más de 80 expedientes a la Procuraduría Especializada de Persecución de la Corrupción Administrativa (PEPCA). Sin embargo, todavía no hay una explicación pública que permita saber cuántos avanzaron, cuántos fueron archivados y cuántos llegaron a los tribunales.
Los informes salen del órgano fiscalizador con hallazgos relevantes y llegan a la unidad anticorrupción. No obstante, luego pierden visibilidad. La Cámara de Cuentas documenta y remite; el Ministerio Público recibe, evalúa y decide. En ese tramo intermedio se enfría la presión institucional y aumenta el riesgo de que expedientes sensibles queden relegados con el paso del tiempo.
La ruta penal pendiente después de los informes técnicos
La Cámara de Cuentas puede auditar, documentar indicios y remitir expedientes, pero no acusa ni sanciona penalmente. Esa responsabilidad recae en el Ministerio Público y, en los casos de corrupción administrativa, en la PEPCA. Por eso, cada expediente enviado sin explicación posterior se convierte en una deuda de información pública. No basta con descubrir irregularidades si el Estado no precisa después si investigó, archivó, acusó o descartó el caso.
Asimismo, la exigencia aumenta porque cada auditoría implica una inversión pública antes de revelar cualquier hallazgo. La Cámara de Cuentas utiliza presupuesto estatal para pagar equipos técnicos, especialistas financieros, auditores legales, levantamientos documentales, verificaciones de campo y revisiones de cumplimiento. Cuando esos informes llegan a la PEPCA y no se informa su destino, también queda bajo cuestionamiento el rendimiento institucional de los recursos empleados para producirlos.
De la misma manera, en su portal de transparencia, el órgano fiscalizador publica sus presupuestos aprobados, las ejecuciones presupuestarias y los informes de auditoría que produce. Ese gasto público solo cobra verdadero sentido si esos documentos no quedan como simples registros administrativos, sino que sirven para corregir controles, recuperar fondos cuando corresponda y activar investigaciones penales cuando existan indicios suficientes de irregularidades.
La excepción más visible es el expediente del Ministerio de Hacienda vinculado a la Operación Calamar. En ese caso, el Ministerio Público llevó parte de los señalamientos a una acusación penal por presunta defraudación contra el Estado. Igualmente, el precedente aumenta la presión sobre la PEPCA, porque muestra que una auditoría puede convertirse en una investigación compleja cuando hay voluntad procesal, cruces financieros y capacidad para sostener los hallazgos con pruebas.
Auditorías con hallazgos millonarios esperan una respuesta
La auditoría al Ministerio de Hacienda, correspondiente al cierre del gobierno anterior, figura entre las más graves por los montos observados, superiores a RD$25,000 millones. A diferencia de otros informes, parte de esos señalamientos terminó vinculada a un proceso penal de alto perfil. Ese avance confirma que una auditoría puede pasar del informe técnico al expediente judicial cuando la PEPCA y el Ministerio Público investigan, acusan y respaldan los hallazgos con pruebas.
La Policía bajo revisión por transferencias y compras observadas
La auditoría a la Policía Nacional, correspondiente al período 2020-2022, examinó más de RD$52,739 millones transferidos a la institución. Entre los hallazgos figuran pagos incorrectos del sueldo anual número 13 por RD$711.5 millones, procesos de urgencia con documentación insuficiente por RD$186.8 millones, compras irregulares de vehículos por RD$70 millones y uso de fondos para fines distintos a los establecidos en el presupuesto.
No obstante, la ausencia de una respuesta penal identificable reduce el efecto preventivo de la auditoría. En una institución sometida a reforma, con alta exposición pública y uso intensivo de recursos operativos, la PEPCA debe aclarar si las debilidades señaladas fueron errores administrativos ya corregidos o si apuntan a posibles responsabilidades penales, perjuicio económico o violaciones a la normativa de compras y contrataciones.
Salud Pública en la lupa por compras de emergencia irregulares
En el área de salud, la Cámara de Cuentas mantiene publicada una investigación especial al Ministerio de Salud Pública y Asistencia Social sobre licitaciones realizadas entre el 1 de marzo y el 16 de agosto de 2020. El informe colocó bajo observación compras de medicamentos e insumos médicos durante la emergencia sanitaria y señaló diferencias por más de RD$300 millones entre precios de referencia, precios contratados, valores de mercado y montos facturados.
Entre los hallazgos citados figura una diferencia de RD$304.4 millones pagados por encima de lo estimado y otra de RD$7.3 millones por adjudicaciones hechas por encima de la mejor oferta económica. Por la sensibilidad del sector, esas debilidades rebasan lo contable y afectan la confianza ciudadana en la gestión de recursos destinados a proteger la salud pública.
CONANI en la mira por compras de urgencia sin soportes
La investigación especial practicada al Consejo Nacional para la Niñez y la Adolescencia (CONANI), correspondiente al período abril-agosto de 2020 y publicada por la Cámara de Cuentas el 19 de abril de 2022, colocó bajo observación irregularidades por casi RD$379 millones.
Asimismo, entre los hallazgos figuran procesos de compras iniciados antes de la resolución de urgencia por RD$44.2 millones y RD$10.1 millones, contrataciones de urgencia sin informe pericial previo por RD$54.3 millones, contrataciones sin certificaciones de la DGII y la TSS por RD$91.4 millones, adjudicaciones recurrentes a proveedores por RD$75.0 millones y expedientes de compras sin evidencias de contratos por RD$29.1 millones. En una entidad responsable de la protección de niños, niñas y adolescentes, esas observaciones adquieren una gravedad adicional porque comprometen la confianza pública en el uso de recursos destinados a una población especialmente vulnerable.
La Cámara de Diputados bajo escrutinio por falta de controles internos
La auditoría a la Cámara de Diputados para el período 2020-2024 colocó bajo revisión la administración interna del órgano legislativo. El informe generó debate público por observaciones relacionadas con clasificación contable, activos retirados sin verificación suficiente, nómina, proveedores y controles internos. Sin embargo, la Cámara de Cuentas aclaró que el dictamen fue sin salvedad y que no se determinaron desviaciones relevantes sobre la razonabilidad financiera. Aun así, el documento dejó expuestas áreas administrativas que requieren controles más estrictos, registros más transparentes y una explicación institucional menos defensiva frente al escrutinio público.
Medio Ambiente observado por soportes débiles y registros incompletos
El Ministerio de Medio Ambiente, auditado por el período 2017-2019, aparece entre los expedientes con opinión adversa y observaciones superiores a RD$1,100 millones. Los hallazgos incluyen recursos sin respaldo documental, registros patrimoniales sin soporte suficiente y cuentas bancarias no reflejadas adecuadamente en la contabilidad institucional. En una cartera responsable de permisos, áreas protegidas, recursos naturales y vigilancia ambiental, esas debilidades no solo afectan libros financieros; también comprometen la credibilidad de decisiones públicas que dependen de controles confiables.
Autoridad Portuaria registró pagos sin soporte y controles debilitados
La auditoría especial a la Autoridad Portuaria Dominicana, correspondiente al período 2016-2021, reveló al menos 40 anomalías financieras y administrativas. Entre ellas figuran pagos por RD$51.0 millones a supuestos asesores sin evidencia documental de selección, RD$65.2 millones en jornales sin soportes, RD$50.7 millones a empleados que prestaban servicios en otras entidades y consumos con tarjetas corporativas sin facturas ni comprobantes.
Contratos de asfalto sin soporte y diferencias millonarias
La auditoría al Ministerio de Obras Públicas y Comunicaciones sobre contratos con una empresa suplidora documentó irregularidades en compras de material asfáltico AC-30. El expediente también está relacionado con una investigación penal de alto perfil sobre presunta corrupción administrativa, lo que hace más urgente conocer qué hallazgos avanzaron al terreno judicial y cuáles quedaron como observaciones administrativas.
El informe cita pagos sin soporte documental por RD$3,500 millones, pagos en exceso sobre el monto contratado por RD$484.1 millones, diferencias entre material importado y facturado por RD$359.7 millones y desembolsos sin evidencia de certificación de la DGII y la TSS por RD$422.9 millones.
Las EDEs bajo presión por auditorías eléctricas, compras y observadas
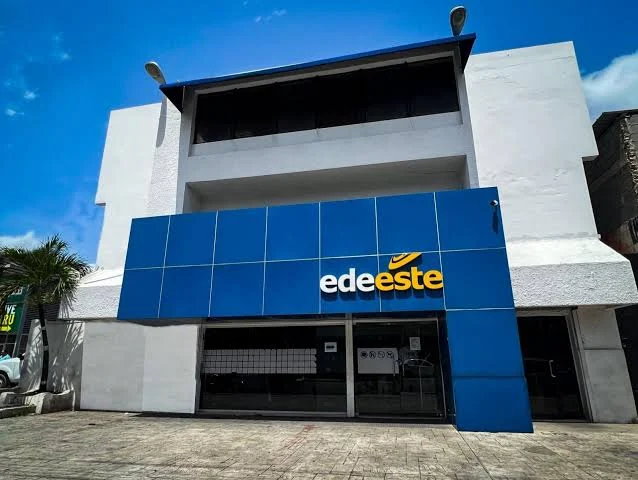
Las empresas distribuidoras de electricidad también aparecen en el mapa de expedientes sensibles. En el caso de Edeeste, una fiscalización especial de la Cámara de Cuentas sobre compras y contrataciones del período 2012-2020 examinó operaciones con 13 proveedores, 155 órdenes de compras por RD$3,238 millones y un contrato de materiales eléctricos por US$6.6 millones. El informe señaló deficiencias en la custodia de documentos, limitaciones para verificar pagos a proveedores y falta de soportes vinculados a compras, contrataciones y costos aduanales por RD$409.7 millones y RD$222.7 millones, respectivamente.
La investigación reportó adquisiciones de materiales eléctricos por RD$199.7 millones sin cumplir los procedimientos de compras públicas y operaciones de adquisición por RD$2,859.1 millones y US$1.1 millones bajo observación. Además, el ente regulador dispuso la remisión del informe a la Procuraduría Especializada competente, lo que coloca el expediente de Edeeste en la misma zona crítica que otros casos donde el hallazgo técnico necesita una respuesta penal verificable.
El interés público se amplía porque el Ministerio Público también había esperado auditorías de la Cámara de Cuentas para definir sometimientos vinculados a Edenorte, Edesur y Edeeste durante gestiones anteriores de la CDEEE.
En Edenorte, los documentos disponibles colocan el foco en pérdidas y debilidades de control interno asociadas a la gestión de cobro. Una auditoría de la Contraloría General de la República para el período septiembre de 2020-abril de 2021 reportó cuentas por cobrar por RD$9,949.0 millones, de las cuales RD$5,442.0 millones fueron registradas como reserva de cuentas incobrables. El informe también observó diferencias entre inventarios de medidores y transformadores frente a los registros auxiliares de activos fijos por RD$5,351.2 millones, además de cheques antiguos en tránsito por RD$14.8 millones, transferencias bancarias en tránsito por RD$2.3 millones e inconsistencias tributarias en formularios IR-17 e IR-2.
Partidos políticos con fondos públicos bajo una fiscalización parcial y discontinua
Las auditorías a los partidos políticos muestran una de las áreas más opacas en el uso de fondos públicos. Aunque la Cámara de Cuentas no mantiene una fiscalización continua y actualizada sobre todas las organizaciones, entre los informes más recientes disponibles figuran los practicados al Partido Revolucionario Moderno (PRM), sobre el año 2016, y al Partido de la Liberación Dominicana (PLD), correspondiente al año 2008.
En el caso del PRM, la auditoría identificó desembolsos sin documentación por más de RD$4 millones, diferencias contables por RD$113,151 sin justificación clara, cheques sin registro contable e inconsistencias en los registros internos. En el PLD, el informe correspondiente a 2008 reportó irregularidades por RD$279.5 millones de más de RD$334 millones manejados, incluidos RD$236 millones en gastos de campaña sin documentación y más de RD$42 millones en pagos sin soporte.
Igualmente, el problema combina financiamiento público, controles internos frágiles, informes financieros revisados de manera irregular y una fiscalización que no ha cubierto de forma continua a todos los partidos. El resultado es una brecha de rendición de cuentas en un terreno especialmente sensible para la democracia: el dinero que sostiene la competencia electoral.
El cuello institucional que debilita el impacto de las auditorías públicas
La Cámara de Cuentas identifica hallazgos, documenta debilidades y remite expedientes, pero el sistema no ofrece una ruta clara sobre lo que ocurre después. Sin seguimiento público, cada auditoría queda como una fotografía incompleta. Se conocen las fallas, pero no siempre se sabe si hubo investigación penal, archivo motivado, recuperación de recursos, sanciones administrativas o correcciones verificables.
La PEPCA recibe expedientes que pueden contener indicios penales, pero su responsabilidad institucional no termina en recibirlos. La sociedad necesita saber cuáles casos avanzan, cuáles no tienen mérito, cuáles requieren peritajes financieros adicionales y cuáles fueron descartados por falta de pruebas. Sin esa información mínima, la lucha contra la corrupción queda atrapada entre comunicados iniciales, informes técnicos y silencios procesales que reducen el impacto de la fiscalización.
Compartir esta nota