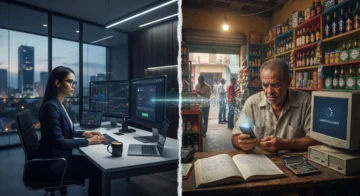
A medida que la República Dominicana avanza en la masificación de su sistema de facturación electrónica, se hace indispensable mirar las lecciones de los países que ya transitaron este camino. La experiencia internacional demuestra que esta transición es una herramienta fiscal de doble filo. Por un lado, los resultados positivos se traducen en una reducción drástica de la evasión de impuestos, una mayor eficiencia en la recaudación del Impuesto sobre Transferencias de Bienes Industrializados y Servicios y la automatización de la contabilidad, tal como ocurrió en Chile, México e Italia. Por otro lado, los desafíos alertan sobre los altos costos iniciales para las micro, pequeñas y medianas empresas, la vulnerabilidad por la falta de internet en zonas rurales y el riesgo de que el comercio se paralice por completo si los sistemas del Estado sufren caídas durante una validación en tiempo real.
La Ley Número 32-23 de Facturación Electrónica, promulgada el 16 de mayo de 2023, marca un hito irreversible en la modernización tributaria del país. Desde el punto de vista tecnológico, sustituir las facturas de papel por comprobantes fiscales electrónicos conectados directamente con la Dirección General de Impuestos Internos promete simplificar las auditorías y frenar la evasión y el fraude. Sin embargo, al confrontar esta ley con la realidad del comercio dominicano, marcado por una alta informalidad y un rezago tecnológico profundo, la brecha entre la ambición de la norma y el día a día de los negocios se vuelve muy evidente.
La premisa fundamental de cualquier sistema digital es que los negocios tengan una infraestructura mínima. En nuestro país, la mayoría de los comercios son micro, pequeñas y medianas empresas, además de profesionales independientes. Para el dueño de un colmado, una microempresa o un consultorio, la contabilidad automatizada no es una realidad común. Forzar la adopción de estos formatos digitales implica que un pequeño comerciante deba cambiar bruscamente sus cuadernos de notas por programas informáticos. Esto exige asimilar conceptos nuevos como las firmas digitales o los códigos de seguridad fiscales, lo que genera una resistencia natural debido a la falta de preparación y de asesoría técnica de los sectores populares.
Además, las exigencias informáticas para conectar un negocio con el gobierno son considerables. Los sistemas de ventas locales deben programarse para enviar los datos de cada factura de forma automática a través de internet. Esto obliga a los comerciantes a invertir en la creación de una plataforma mínima de equipos y programas informáticos con capacidad de comunicarse con los servidores del Estado. Por su parte, la Dirección General de Impuestos Internos debe invertir en robustas soluciones de gestión para procesar el notable flujo de datos y servicios implicados a nivel nacional. No se trata solo de la dinámica de envío y recepción de las facturas dentro de un ecosistema informático, también implica un esquema complementario de almacenamiento de datos seguro y auditable. De esta manera, si la electricidad o el internet fallan, los comercios deben contar con herramientas para seguir vendiendo y guardando sus facturas de forma interna, para que se envíen automáticamente cuando el servicio se restablezca.
El impacto de esta normativa no es igual para todos, creando una marcada asimetría en el mercado que atenta contra la equidad económica. Las grandes empresas cuentan con programas robustos, capital financiero y departamentos de informática capaces de absorber la transición técnica sin afectar sus operaciones rutinarias, logrando incluso reducir costos a largo plazo. Por el contrario, las pequeñas empresas y los profesionales independientes dependen de sistemas no siempre compatibles con internet o de procesos manuales. Esto los obliga a realizar una alta inversión económica para contratar programas en la nube y soporte técnico, o bien a depender de la herramienta gratuita del gobierno, la cual suele ser rígida y difícil de integrar en un negocio que busca agilidad transaccional diaria.
Con la intención de aliviar esta carga económica, la ley estableció un incentivo en forma de crédito fiscal aplicable al Impuesto sobre la Renta para quienes adoptaran el sistema de manera temprana. El gobierno ofrece topes de descuento en los impuestos anuales que varían según el tamaño de la empresa. No obstante, este incentivo presenta una limitación social muy importante. El beneficio funciona únicamente como un descuento contable al final del año, lo que significa que no resuelve la falta de dinero en efectivo inmediato que sufren los pequeños emprendedores en sus operaciones cotidianas. Un microempresario necesita el dinero hoy para comprar computadoras, contratar técnicos y capacitar al personal que gestione la solución de contabilidad y la facturación, por lo que una promesa de descuento fiscal futuro no alivia sus barreras económicas actuales, empeoradas además por el esquema obligatorio de pagos de anticipos fiscales.
La facturación electrónica es una herramienta avanzada. Sin embargo, su implantación está lejos de ser un proceso puntual. Es un proyecto de nación mayor por la cantidad de entidades y personas impactadas y el tiempo de automatizar procesos que implica para todos los ciudadanos. El éxito de su implementación no debe medirse por la cantidad de facturas digitales procesadas por el gobierno, sino por la capacidad del Estado para acompañar de forma sencilla a los sectores más vulnerables de la economía. Sin subsidios directos para mejorar la tecnología de los pequeños comercios, sin el desarrollo de herramientas informáticas libres y gratuitas de fácil acceso, y sin programas educativos masivos de alfabetización digital, el nuevo sistema corre el riesgo de aumentar la informalidad, empujando a los pequeños comerciantes a operar fuera de la ley para evitar gastos operativos que simplemente no pueden pagar.
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}