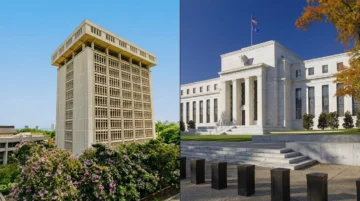
La Reserva Federal subió la semana pasada su tasa de referencia por primera vez desde 2023, a un rango de 3.75% a 4.00%, y de inmediato surgieron voces que piden al Banco Central de la República Dominicana responder con un aumento de su tasa de política monetaria (TPM) en la reunión de finales de septiembre. El argumento es entendible: si Estados Unidos paga más por el dinero, nosotros tendríamos que pagar más para que los dólares no se vayan. Pero la relación no es automática. Antes de mover una tasa que afecta a millones de deudores, conviene mirar los fundamentos.
La TPM es el precio al que el Banco Central presta o toma dinero a un día de las entidades financieras. Es una señal que, con el tiempo, se traslada a las tasas de préstamos y depósitos y, por esa vía, enfría o estimula el gasto. Su efecto pleno sobre la inflación tarda entre doce y dieciocho meses: lo que se decida en septiembre no cambiará el precio de la gasolina en octubre, sino la demanda de finales de 2027.
La inflación dominicana está en 5.13%, todavía por encima del rango meta de 4% más o menos uno. Pero hay que ver de dónde viene. El petróleo pasó de 69 dólares el barril a inicios de julio a más de 100 en septiembre por la guerra en el Golfo Pérsico, y ese golpe entra directo en los combustibles y el transporte. Es lo que los economistas llaman un choque de oferta: los precios suben porque un insumo se encareció, no porque los dominicanos estén gastando de más.
La prueba está en la inflación subyacente, que excluye los combustibles y los alimentos más volátiles y mide la presión de fondo de la economía: bajó a 4.76% en agosto y está dentro del rango meta. La inflación general, además, cayó dos meses seguidos desde el pico de 5.67% de junio. Contra un choque de oferta, la tasa de interés es un instrumento torpe: encarece el crédito de todos para atacar un precio que se fija en Teherán, Riad y Washington. Subir la TPM no abarata el petróleo.
Aquí está el dato que menos se comenta. Aunque la TPM lleva meses en 5.25%, las tasas que de verdad pagan las familias y las empresas ya subieron. Según cálculos publicados esta semana por un economista con mucha voz, entre diciembre de 2025 y agosto de 2026 la tasa pasiva promedio aumentó 129 puntos básicos, hasta 7.37%, y la activa subió 80 puntos, hasta 14.08%. El crédito al sector privado crece apenas 7.7% interanual, por debajo del crecimiento nominal de la economía.
Es decir, las condiciones monetarias efectivas ya son restrictivas. Cuando un deudor hipotecario o una pyme revisa su tasa, no la encuentra en 5.25%, sino en 14%. Un aumento de la TPM sumaría costo a una economía que ya recibió el apretón por la vía del mercado. Es cierto que la señal de política y las tasas de mercado están desalineadas; pero alinearlas no exige subir la señal, sino gestionar la liquidez para que las tasas de mercado no sigan escalando.
El punto técnico más repetido es el diferencial de tasas de interés: con la TPM en 5.25% y la tasa de la Fed en 3.875% (punto medio), la brecha es de 1.375 puntos, muy por debajo del promedio histórico. Merece vigilancia. Pero el diferencial pesa sobre todo donde el capital entra y sale persiguiendo tasas, como en Brasil o México. Los dólares dominicanos vienen de flujos reales: el Banco Central proyecta más de 12,600 millones en remesas, 11,900 millones en turismo, 17,300 millones en exportaciones y 5,300 millones en inversión extranjera directa, más de 50,600 millones en total. Ninguna de esas fuentes decide venir o irse por un cuarto de punto en Washington.
Los mercados lo confirman: el riesgo país está en 157 puntos básicos, su nivel más bajo en cinco años, aunque el bono del Tesoro a diez años ronde 5%, y ese bono, como explicó el propio Banco Central hace días, sube por la deuda federal estadounidense y la prima que exigen los inversionistas a largo plazo, no por lo que haga la TPM.
Queda el tipo de cambio. El peso se apreció más de 7% en 2026, en parte porque el dólar se debilitó en el mundo. Si devuelve una porción de esa ganancia no es una crisis: recupera competitividad para zonas francas y turismo y rinde más por cada dólar de remesa. Para evitar movimientos bruscos, el Banco Central cuenta con reservas superiores a 15,000 millones de dólares, cerca de 11% del PIB y cinco meses de importaciones.
Vale recordar por qué el Banco Central subió la TPM hasta 8.50% en 2022. La inflación superó 9%, la subyacente también estaba muy por encima del rango y la demanda, tras la pandemia, crecía con fuerza; los aumentos de precios eran generalizados. Aquella alza fue correcta. Hoy el cuadro es distinto: la presión de fondo está dentro del rango, las expectativas de los agentes económicos siguen ancladas a la meta y el sistema de pronósticos del Banco Central prevé el retorno al rango en el cuarto trimestre. Esa credibilidad se ganó cumpliendo la meta: la inflación cerró 2024 en 3.35%. Un banco central creíble puede darse el lujo de esperar; uno que reacciona a cada movimiento ajeno, no.
Hay otro detalle técnico que favorece la espera. Quienes piden subir estiman una tasa neutral de 6%, que resulta de una tasa real de 1.5% más una inflación esperada de 4.5%. Pero si la inflación converge a 4% como se proyecta, la misma TPM de 5.25% se vuelve más restrictiva por sí sola, porque la tasa real sube cuando la inflación baja. La brecha se cierra sin mover nada.
Si el Banco Central espera y en octubre el peso se deprecia más de la cuenta, puede subir en la siguiente reunión: se reúne cada mes, mientras la Fed lo hará el 27 y 28 de octubre y el 8 y 9 de diciembre. Para entonces tendrá la inflación de septiembre, la reacción del tipo de cambio y una lectura más clara de si la Fed continúa. Esperar no es no hacer nada; es comprar información barata.
Si, en cambio, sube ahora y el choque petrolero se disipa, habrá encarecido las hipotecas, el crédito a las pymes y la construcción, y elevado la morosidad, para combatir una inflación que ya iba de salida. Ese daño no se revierte con un recorte posterior.
¿Cuándo sí habría que subir? "No necesariamente" no significa "nunca". Habría que subir si las expectativas de inflación se desanclan, si la subyacente rompe el techo de 5%, si los precios de los servicios y los salarios empiezan a correr detrás de los combustibles, o si la depreciación se acelera y obliga a vender reservas de forma sostenida. Hoy ninguna de esas señales está presente.
Por eso la decisión de septiembre debería ser mantener la TPM en 5.25%, con un comunicado firme, gestión activa de la liquidez y disposición explícita a actuar si los datos cambian. La política monetaria dominicana se decide en Santo Domingo con los datos de Santo Domingo. La Fed acaba de recordarnos que la inflación merece respeto; los fundamentos nos recuerdan que respeto no es reflejo.
La columna “La Banca Dominicana por Dentro”, es desarrollada por Jesús Geraldo Martínez, en el interés de aportar al fortalecimiento del Sistema Financiero Dominicano desde una perspectiva analítica y práctica orientada a la formación de conocimientos y divulgación de informaciones exclusivas de dicho sector. Para contactar con el autor. Email jesusgeraldomartinez@icloud.com, o seguir a @Jesusgeraldomartinez en Instagram
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}