Tras 17 años de servicio en el Ejército de República Dominicana, el sargento Miguel Reyes (nombre ficticio, usado porque no está autorizado a ofrecer declaraciones) no ha podido adquirir una vivienda para su familia. Cinco de esos años los pasó en la frontera con Haití. Actualmente vive de alquiler, una situación común entre militares de bajos ingresos que no logran reunir el monto inicial ni acceder a un financiamiento acorde con su salario.
El uso del seudónimo también responde a una restricción institucional. La Circular 6-2025 del Ministerio de Defensa, emitida en mayo de 2025, prohíbe a los militares ofrecer declaraciones públicas no autorizadas en medios de comunicación o redes sociales, y advierte que hacerlo puede considerarse una falta grave.
El suboficial Miguel, nacido en Comendador, provincia de Elías Piña, y residente en Santo Domingo Este desde hace nueve años, forma parte de un gran grupo de militares que depende de ingresos limitados para cubrir alquiler, servicios, transporte, educación y alimentación. En su hogar, la prioridad mensual es cumplir con los gastos básicos antes de ahorrar para una vivienda.
Su esposa, Alejandrina, tiene cuatro meses de embarazo y también sostiene la carga diaria del hogar. Aunque se graduó en cosmetología en las Escuelas Vocacionales de las Fuerzas Armadas y la Policía Nacional, no ha podido trabajar fuera de la casa: debe llevar y recoger a sus hijas de la escuela, preparar la comida, atender los quehaceres domésticos y cuidar un embarazo que requiere reposo y atención. Mientras tanto, los gastos siguen creciendo: comida, transporte, útiles escolares, consultas médicas y alquiler.
La situación expone una brecha persistente entre el servicio militar y las condiciones materiales de muchos hogares castrenses. Aunque los militares de menor rango forman parte de la estructura de seguridad del Estado, una proporción de ellos enfrenta dificultades para acceder a una vivienda propia debido a salarios limitados, alquileres en aumento, iniciales elevados y programas habitacionales de alcance reducido.
"Yo no estoy pidiendo una casa regalada”, dice Miguel. “Lo que uno quiere es una oportunidad que se pueda pagar con el sueldo que gana. Que mis hijas crezcan en un lugar seguro y que no tengamos que mudarnos cada vez que sube el alquiler o cuando el dueño decide vender”.
El caso del sargento Reyes ilustra una realidad más amplia en los rangos de menores ingresos. El debate no se limita a la disponibilidad de apartamentos: también incluye el monto del bono estatal, el precio de las viviendas, la capacidad real de endeudamiento y la existencia de mecanismos transparentes para priorizar a quienes tienen menos margen de pago.
En ese punto se ubica la deuda habitacional con la familia militar. Las entregas ocasionales de viviendas pueden resolver casos particulares, pero no sustituyen una política permanente, verificable y ajustada al salario real de quienes sirven en las instituciones castrenses.
Prados de la Caña y Colinas del Arroyo figuran entre los antecedentes más citados. Ambos proyectos sumaron 298 unidades habitacionales transferidas al Ministerio de Defensa: 203 casas y 68 apartamentos en Prados de la Caña, además de 27 apartamentos en Colinas del Arroyo. Aunque representaron una solución para familias beneficiadas, su alcance resulta limitado frente a la demanda acumulada.
Una necesidad que crece más rápido que la respuesta
Durante años, las entregas aisladas de viviendas han sido presentadas como avances institucionales. Para las familias beneficiadas lo son. Sin embargo, detrás de cada acto de entrega permanecen otros militares que continúan pagando alquiler o esperando ser incluidos en un programa. En hogares donde el ingreso se destina principalmente a comida, transporte, educación y servicios, ahorrar para una inicial resulta difícil y, en muchos casos, imposible.
Para los militares, el Bono para la Primera Vivienda, entregado a través del Instituto de Seguridad Social de las Fuerzas Armadas (ISSFFAA), puede ser una ayuda importante. Pero, frente al precio actual de una vivienda, los RD$400,000 no siempre alcanzan para completar el inicial ni para entrar a un préstamo. Para una familia sin ahorros, ese bono puede quedarse corto antes de empezar.
El sargento Miguel habla de la vivienda con paciencia, pero también con cansancio. No sueña con lujos. Imagina un apartamento de dos habitaciones, un lugar donde sus hijas puedan dormir y estudiar tranquilas, una sala sencilla para recibir visitas y una cocina donde su esposa pueda preparar la comida con la seguridad de que ese espacio les pertenece.
“Uno se acostumbra a servir sin reclamo”, insiste, “pero la familia también necesita estabilidad. Mis niñas, Meliza, de 7 años, y Dámaris, de 10, me preguntan cuándo vamos a tener una casa de nosotros. Ya están cansadas de mudarse de barrio en barrio, y esa pregunta pesa más que cualquier servicio”.
Salario, canasta, inicial y crédito: la brecha en números
Según una publicación del Ministerio de Defensa sobre el reajuste salarial de marzo de 2023, un raso pasó de RD$17,053.71 a RD$24,555.90; un cabo, de RD$19,163.86 a RD$26,233.36; un sargento, de RD$21,377.09 a RD$28,765.02; un sargento mayor, de RD$22,588.30 a RD$30,394.94; un segundo teniente quedó en RD$31,510.28; un primer teniente, en RD$32,541.78; y un capitán, en RD$34,575.75.
Puede haber incentivos por cargo, riesgo u otras compensaciones, pero esos salarios base muestran por qué comprar vivienda sigue siendo difícil incluso para oficiales jóvenes.
Para 2026, la DGII fijó el tope oficial de vivienda de bajo costo en RD$5,450,851.12, valor aplicable a unidades desarrolladas bajo fideicomisos de bajo costo y usado para acceder al bono de vivienda y a exenciones tributarias. Frente a esos ingresos, la canasta familiar promedio nacional fue reportada en RD$49,613.15 para julio de 2026; el salario base de un raso equivale a menos de la mitad de esa canasta, mientras que el de un cabo y un sargento también queda por debajo del costo mensual básico de una familia promedio.
En ese contexto, si una vivienda de bajo costo se acerca al límite oficial de RD$5.45 millones, un inicial de 10 % rondaría los RD$545,000. Para un raso, eso equivale a más de 22 salarios mensuales completos; para un cabo, más de 20; y para un sargento, casi 19, sin contar los gastos cotidianos.
El Banco Central reportaba para agosto de 2026 una tasa activa promedio ponderada de 14.08 % en la banca múltiple, mientras que Banreservas anunció en Expohogar 2026 tasas desde 8 % para viviendas de bajo costo, con tasa fija por siete años, financiamiento de hasta el 90 % y plazos de hasta 20 años.
Una tasa preferencial puede reducir la cuota mensual, pero no resuelve por sí sola el problema de acceso. También se requiere apoyo para completar el inicial, estabilidad de ingresos, orientación financiera y criterios claros de selección. En ese esquema, ampliar el bono o combinarlo con otros mecanismos de apoyo permitiría mejorar la capacidad de compra de los militares de menores ingresos.
Los mecanismos de apoyo deben priorizar a quienes no tienen vivienda, devengan menores salarios, tengan hijos o familiares dependientes. Bancos, cooperativas y autoridades tendrían que partir de una evaluación realista de la capacidad de pago: cuánto puede asumir un militar de bajo rango sin comprometer alimentación, salud o educación.
Miguel no habla de la carrera militar como una carga. “A mí me gusta lo que hago”, afirma. “Yo amo esta carrera. Lo difícil es cumplir afuera y, al llegar a la casa, seguir peleando para que el dinero alcance. A veces casi me rindo, pero miro a mis hijas y sigo”.
Cuando se le pregunta si está decepcionado de las Fuerzas Armadas por no haber obtenido todavía una vivienda, Miguel responde sin titubear. “No. Yo amo mi trabajo y respeto mi institución. La oportunidad llegará, si Dios lo permite”, afirma. Pero también aclara que la solución no depende únicamente del cuerpo militar. “El Gobierno es quien debe aportar los recursos para construir proyectos habitacionales. Las Fuerzas Armadas pueden gestionar, organizar y acompañar el proceso, pero sin presupuesto no habrá apartamentos suficientes para la gente que más los necesita”.
Cuando se le pregunta si en la frontera “se pica el peso”, Miguel hace una pausa antes de responder. “En la frontera hay de todo”, dice, sin entrar en detalles. “Pero las personas honestas solo cumplen con su servicio. Uno sabe lo que hace y por qué lo hace. Yo no me meto en vueltas raras, porque mañana mis hijas van a mirar quién fue su papá, y yo quiero que puedan sentirse orgullosas”.
COOPINFA como puente hacia el financiamiento
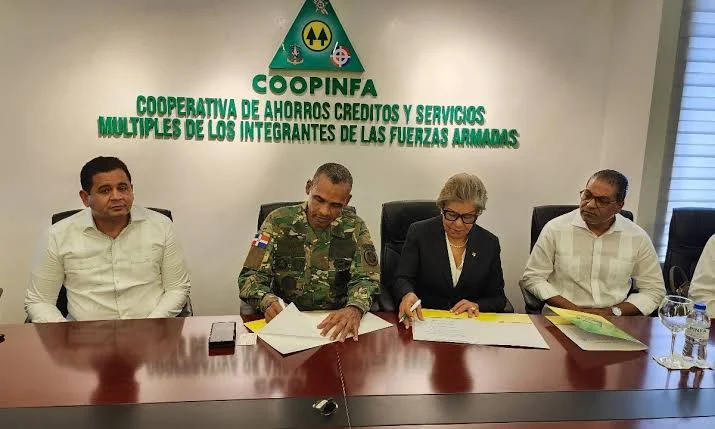
En ese contexto aparece la Cooperativa de Ahorros y Créditos de los integrantes de las Fuerzas Armadas (COOPINFA) como posible puente entre el salario militar y el crédito hipotecario. Su papel no sería solo prestar dinero, sino ayudar a definir cuánto puede pagar un militar que quiere comprar vivienda y no tiene ahorros suficientes. Desde ahí podría abrirse una ruta más realista: ahorro programado para reunir el inicial, préstamos con tasas preferenciales, plazos más largos y cuotas que no consuman el salario.
Este año, COOPINFA presentó la Feria Inmobiliaria COOPINFAHOGAR 2026, celebrada los días 11, 12, 18 y 19 de julio, como una puerta de acceso a proyectos de vivienda para sus socios y familiares. La feria, realizada en alianza con CBS Developments, ofreció opciones de bajo y mediano costo, orientación financiera y condiciones preferenciales para facilitar la compra.
Para militares como Miguel, iniciativas de ese tipo representan una esperanza concreta, aunque su alcance queda limitado por la realidad económica de muchos hogares castrenses: salarios que apenas cubren la escuela, la comida, el alquiler y las deudas acumuladas cada mes.
“Hace poco tuve que tomar un préstamo en COOPINFA”, relata Miguel. “No fue para una vivienda ni para comprar un solar. Fue para resolver los útiles escolares de las niñas y comprar lo necesario para recibir al nuevo bebé que viene en camino. Así se va el salario: en la escuela, en la comida, en el embarazo y en las cosas básicas de la casa. Uno quisiera ahorrar para una vivienda, pero la familia no puede esperar”.
Sin embargo, una cooperativa no puede resolver por sí sola una deuda habitacional acumulada durante años. Para ampliar su impacto, COOPINFA tendría que articularse con el Ministerio de Defensa, otras instituciones del Estado y desarrolladores privados. Esa coordinación permitiría identificar proyectos, definir reglas de acceso y acompañar a los solicitantes desde la precalificación hasta la entrega de la vivienda.
Más proyectos para quienes menos ganan
El déficit habitacional afecta con mayor fuerza a quienes tienen menor capacidad de elección. En el caso de los militares de bajos ingresos, algunas familias terminan alquilando lejos del destacamento, viviendo en casas de familiares o aceptando viviendas pequeñas, costosas o deterioradas por falta de alternativas.
La respuesta habitacional debe tomar en cuenta las condiciones reales de esos hogares. No basta con que una vivienda tenga un precio inferior al promedio del mercado: también debe estar conectada con servicios básicos, transporte, escuelas y redes familiares. Cuando el proyecto queda demasiado lejos del trabajo o del centro educativo de los hijos, puede convertirse en una nueva carga económica y logística.
En el caso de Miguel, la distancia también se mide en tiempo y cansancio. “Yo pienso mucho en el futuro de mis hijas”, cuenta. “Quiero que estudien, que no tengan que cambiar de escuela cada año ni repetir las mismas dificultades. Pero para empujarlas hacia adelante uno necesita una base, y esa base empieza por una vivienda estable”.
Hasta junio de 2026, una revisión del portal de transparencia del Ministerio de Defensa, en la sección de proyectos y planes, no muestra propuestas habitacionales nuevas dirigidas a los miembros de las Fuerzas Armadas. Esa ausencia no prueba falta de voluntad, pero sí evidencia que, por ahora, un proyecto de viviendas no aparece como prioridad visible en la agenda del Ministerio de Defensa.
El 11 de abril de 2024, el presidente Luis Abinader autorizó el traspaso al ISSFFAA de 500,000 metros cuadrados de terrenos del Consejo Estatal del Azúcar, ubicados en Los Tanquecitos, Boca Chica, para la construcción de más de 10,000 viviendas destinadas a militares y sus familiares.
Luego, el 25 de junio de 2024, el Ministerio de Defensa informó que recibió los contratos de donación de esos terrenos, con el propósito de levantar hasta 12.000 viviendas. Sin embargo, hasta ahora no se ha anunciado un calendario público de construcción, criterios de selección ni fecha de inicio de los proyectos, por lo que la promesa del terreno todavía no se ha traducido en apartamentos disponibles para familias como la del sargento Miguel Reyes.
Beneficios que completen la dignificación
Una política de vivienda para militares de bajos ingresos requeriría apoyos complementarios: transporte subsidiado, ayuda escolar, cobertura médica efectiva, programas de ahorro y orientación financiera antes de asumir una deuda de largo plazo. También podrían evaluarse incentivos salariales, bonos por carga familiar, compensaciones por riesgo y ajustes graduales para los rangos menores.
Algunos beneficios institucionales ya existen, como el seguro médico y otras coberturas. No obstante, testimonios de militares de bajos ingresos indican que esos apoyos no siempre alcanzan para cubrir medicamentos, tratamientos, transporte o gastos escolares. Por ello, el fortalecimiento de esos programas resulta clave para que tengan impacto real en la vida diaria de las familias.
La inversión militar suele asociarse con vehículos, tecnología, equipos y capacidad operativa. Sin embargo, la dignificación del personal también requiere atender el entorno familiar de quienes sirven: salario, vivienda, salud, educación, transporte y acceso responsable al crédito.
Antecedentes y respuesta pendiente
Colinas del Arroyo y Prados de la Caña siguen siendo antecedentes concretos de una respuesta habitacional dirigida al sector militar. Entregados durante el pasado gobierno de Danilo Medina, ambos proyectos sumaron 298 unidades transferidas al Ministerio de Defensa: 203 casas y 68 apartamentos en Prados de la Caña, además de 27 apartamentos en Colinas del Arroyo.
Fueron soluciones reales para familias que esperaban una vivienda, pero también muestran el tamaño de la tarea pendiente: frente a la demanda acumulada, esos avances no bastan si no se convierten en una política sostenida.
El bono de primera vivienda también debería revisarse de acuerdo con la inflación inmobiliaria. Si aumentan los materiales, los terrenos y el precio de las viviendas económicas, pero la ayuda permanece congelada, los beneficiarios de menores ingresos quedan con un apoyo formal que no necesariamente les permite comprar.
Por eso, la conversación no puede quedarse en cifras, bonos o comunicados oficiales. Al final de cada jornada, Miguel vuelve a una casa alquilada donde sus hijas hacen tareas en la misma mesa donde la familia come, los uniformes se cuelgan detrás de una puerta y los recibos del mes esperan su turno. Entre cuadernos, loncheras y facturas, la vivienda deja de ser una estadística y se vuelve una pregunta de familia: cuándo llegará la oportunidad real de tener casa propia.
El caso de Miguel Reyes no plantea un reclamo de privilegios, sino de equilibrio entre el servicio que se exige y las condiciones de vida de quienes lo prestan. Miguel afirma que quiere ascender, continuar preparándose y seguir dentro de la institución. También aspira a regresar a una casa donde sus hijas no escuchen cada mes la misma conversación sobre deudas, mudanzas y recortes. “Uno puede ser disciplinado en el cuartel”, dice, “pero también necesita paz cuando vuelve al hogar”.
Aumentar el bono, crear proyectos para los rangos de menores ingresos, sumar financiamiento accesible y ampliar los beneficios complementarios no resolverían de inmediato una deuda acumulada por años. Pero sí establecería una ruta más justa para medir la dignificación militar no solo por equipos, ascensos o ceremonias, sino también por la tranquilidad con que una familia puede cerrar la puerta de su casa al final del día.
Mientras esa respuesta no llegue con continuidad, presupuesto y reglas claras, muchos militares seguirán enfrentando una contradicción estructural: servir a la estabilidad del país y regresar cada noche a un hogar sin vivienda propia. En el caso de Miguel, esa realidad se resume en una escena cotidiana: cerrar la puerta de una casa alquilada, bajar la voz para no despertar a sus hijas y dejar los recibos sobre la mesa, como recordatorio de una deuda pública que aún espera respuesta.
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}