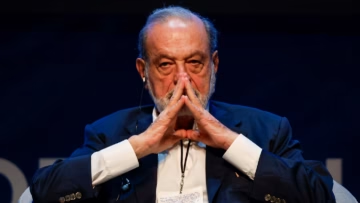
¿Enciendes la luz? Es posible que el gas utilizado para generar esa energía haya circulado por sus tuberías. ¿Conduces hacia el sur de la Ciudad de México? Puede que estés circulando por una de sus autopistas de peaje. ¿Haces una llamada desde tu teléfono móvil? Incluso si no utilizas su red, es probable que tu operador —su competidor— emplee algunas de sus torres. Es muy posible, además, que el cableado que llega a tu casa sea suyo.
La influencia de Slim se extiende por toda la economía mexicana, a un nivel que pocos multimillonarios en otros grandes países del mundo pueden igualar. Los intereses de este hombre de 86 años —conocido por su carácter adusto— abarcan desde Sudamérica hasta Austria; en su momento, llegó a ser el mayor accionista de The New York Times. Sin embargo, fue su dominio del sector de las telecomunicaciones en México, a través de su gigante América Móvil, lo que le permitió convertirse en el hombre más rico del mundo entre 2010 y 2013.
Entonces, no resulta sorprendente la noticia, conocida el mes pasado, de que su principal competidor —el grupo estadounidense AT&T— ha vendido su negocio en México. La pregunta es: ¿quién querría comprarlo y enfrentarse a él?
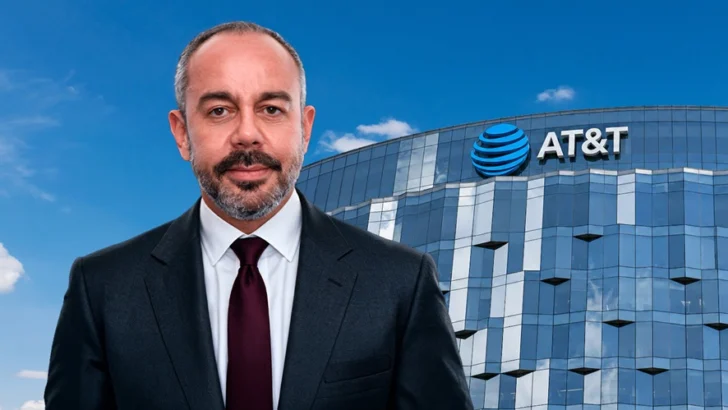
Aquí entra en escena David Martínez, uno de los inversores más poderosos de México. Incluso dentro de un círculo de multimillonarios que suelen mantener un perfil bajo, él se destaca por ser inusualmente discreto. Este financiero, nacido en Monterrey y también ciudadano británico, es propietario de Fintech Advisory, una firma que ha invertido en deuda en dificultades en lugares que van desde Pakistán hasta Venezuela.
Un ejecutivo mexicano describe a Martínez como alguien «muy exitoso, pero también muy reservado… casi como un fantasma». Otro lo califica de «implacable».
Su incursión en el sector de las telecomunicaciones en México comenzó hace tiempo, pero una de sus apuestas más importantes ha sido la adquisición de una participación minoritaria en el grupo de medios de comunicación Grupo Televisa, que a su vez posee una parte significativa de Univision, la mayor cadena de televisión en español en EE. UU. Hay que notar que Martínez también cuenta con una importante participación en Telekom Argentina, una empresa que compite con Slim en Sudamérica.
Ahora, él y Televisa han desembolsado, en conjunto, US$2 mil millones por la antigua filial mexicana de AT&T, la cual cuenta con más de 24 millones de suscriptores y genera US$4.4 mil millones en ingresos anuales. Está en juego un mercado de telecomunicaciones que el año pasado alcanzó un valor de unos US$35 mil millones, cuya mayor parte corresponde al sector de la telefonía móvil.
Quienes siguen de cerca la operación señalan tres razones fundamentales para el trato. En primer lugar, el precio —apenas US$2 mil millones— resulta muy bajo para una empresa que ha invertido más de US$10 mil millones a lo largo de 12 años. Durante años, AT&T estuvo bajo presión de sus accionistas para centrarse en su actividad principal. «El precio es increíble», afirmó Jorge Fernando Negrete, fundador de Digital Policy and Law Group.
En segundo lugar, Televisa ahora puede ofrecer la llamada «cuádruple jugada»: banda ancha, telefonía fija, telefonía móvil y televisión de pago. Hasta ahora, los reguladores habían impedido la entrada de Slim en este último segmento.
En tercer lugar, Martínez ya cuenta con experiencia compitiendo contra Slim; de hecho, en Argentina, la empresa Telekom Argentina —antiguo operador estatal— se enfrenta a la competencia de Claro, propiedad de Slim.
Según Negrete, la infraestructura de México está muy rezagada respecto a la de otras grandes economías; el país apenas está iniciando el proceso para subastar espectro radioeléctrico destinado a la tecnología 5G. La velocidad media de descarga en redes móviles es deficiente, solamente 47.7 Mbps, lo que sitúa al país en el puesto 81 a nivel mundial, casi seis veces más lento que en São Paulo, en Brasil, según datos de la firma de investigación Ookla.
Sin embargo, competir con éxito contra Slim es una tarea sumamente difícil. Varias empresas poderosas, como la española Telefónica, lo han intentado sin lograr una cuota de mercado significativa. Incluso Televisa ha tenido dificultades en el pasado. A lo largo de los años, se le ha preguntado a Slim sobre este asunto en repetidas ocasiones; su respuesta es que, si alguien desea competir, debería invertir tanto como lo hace su propia compañía.
Por otro lado, la situación interna de AT&T tampoco es sencilla: sus márgenes de beneficio son extremadamente estrechos. No obstante, es posible que Martínez decida no entrar en una guerra de precios agresiva contra Slim, al menos en una primera etapa.
Para México, la venta de los activos de AT&T marca, sin duda, un momento significativo. La entrada de la empresa estadounidense al mercado marcó un hito dentro de un conjunto de reformas económicas de gran alcance impulsadas por el presidente Enrique Peña Nieto. Su salida señala un retroceso aún mayor de aquella visión para México.
«No parece que una firma extranjera vaya a regresar al mercado mexicano», señaló Ernesto Piedras, director de Competitive Intelligence Unit, una consultora de telecomunicaciones en la Ciudad de México. «Parece que si no disfrutas la comida picante, no sabes cómo competir en el juego de las telecomunicaciones aquí».
Christine Murray. Copyright The Financial Times Limited 2026. © 2026 The Financial Times Ltd. All rights reserved. Please do not copy and paste FT articles and redistribute by email or post to the web.
Compartir esta nota
Sigue leyendo
{{#volanta}}{{volanta}}{{/volanta}}